

Entré en vigueur en 1993, le traité de Maastricht crée l’Union européenne et instaure, aux côtés du marché intérieur, une union économique et monétaire. Celle-ci repose d’une part sur la coordination des politiques économiques des pays de l’UE1 et d’autre part sur la création d’une monnaie unique, l’euro, qui est effective en 1999.
Le traité fixe également plusieurs principes structurants pour la politique monétaire de tous les pays de l’UE : indépendance des Banques centrales, objectif principal de lutte contre l’inflation et interdiction de prêter aux États (ou à d’autres institutions publiques). Pour les pays de la zone euro, qui comprend 21 États en 20262, c’est l’ensemble de la politique monétaire qui est désormais mise en œuvre par des instances de gouvernance commune (voir encadré).
Cette fiche analyse la politique monétaire mise en œuvre dans la zone euro depuis sa création. Elle montre en particulier comment les crises qu’a traversé l’UE au cours des deux dernières décennies se sont traduites par des évolutions conséquentes en termes d’objectifs, avec l’importance prise par la stabilité financière et l’introduction des enjeux climatiques, et d’outils mobilisés pour la politique monétaire. Depuis 2022, cependant cette fenêtre semble s’être refermée : la mise en œuvre actuelle de la politique monétaire transfère des revenus aux banques et ne fait aucune différence entre investissements fossiles et bas-carbone.
BCE, SEBC, Eurosystème : comprendre les instances de gouvernance de la politique monétaire dans l’Union européenne
Les traités européens3 ont défini trois instances de gouvernance pour la politique monétaire de l’Union européenne.
- Le Système européen des Banques centrales (SEBC) regroupe la Banque centrale européenne et les Banques centrales nationale (BCN) des pays de l’UE ;
- La Banque centrale européenne (BCE), créée par les traités, est une personne morale indépendante des États ;
- L’Eurosystème regroupe la BCE et les BCN des pays de la zone euro.
Selon les traités, “le SEBC est dirigé par les organes de décision de la BCE” :
- Le Conseil des gouverneurs définit la politique monétaire de l’Union européenne et prend les décisions nécessaires à l’accomplissement des missions confiées au SEBC par les traités. Composé du directoire de la BCE et des gouverneurs des BCN des pays de la zone euro, il se réunit au moins 10 fois par an.
- Le Directoire met en œuvre la politique monétaire conformément aux orientations et aux décisions arrêtées par le conseil des gouverneurs, et donne les instructions nécessaires aux Banques centrales nationales. Il compte six membres (dont le Président de la BCE), nommés par le Conseil européen pour 8 ans.
Au sein de la zone euro, c’est donc le Conseil des gouverneurs de la BCE qui prend les décisions et les Banques centrales nationales qui les mettent en œuvre dans leur pays sous l’impulsion du Directoire.
Dans les pays non membres de la zone euro, les BCN doivent respecter un certain nombre de grands principes (notamment les objectifs de politique monétaire, leur indépendance) mais elles gardent leur compétence pour la conduite de la politique monétaire de leur pays.
Rappels sur le système monétaire et la création monétaire
Afin de comprendre le sujet évoqué dans cette fiche, il est nécessaire d’avoir quelques notions sur l’organisation du système monétaire et sur la façon dont la monnaie est créée.
Comprendre les différents rôles et pouvoirs des acteurs intervenants dans le système monétaire ainsi que les différents types de monnaie
Le système monétaire est un système hiérarchisé qui comprend plusieurs niveaux où interviennent des acteurs différents et où circulent des monnaies différentes. La description ci-après correspond au fonctionnement dans la plupart des économies modernes.
En bas de la pyramide monétaire, les agents économiques sont uniquement usagers de la monnaie
Les ménages, les entreprises, les institutions financières non bancaires, et, dans certains pays comme l’Allemagne, les administrations publiques locales ont un compte hébergé dans une banque. L’État (et dans certains pays comme la France, les autres administrations publiques) a son compte au Trésor public.
Tous ces acteurs échangent des biens et services, payent des salaires, des impôts, avec l’argent qui est sur leur compte (la monnaie scripturale) ou des billets de banque (la monnaie fiduciaire).
Au niveau supérieur, se trouvent les banques commerciales qui créent la monnaie scripturale, et le Trésor public
Les banques hébergent les comptes des agents économiques. Lorsqu’elles accordent des crédits, elles créent la monnaie scripturale (celle qui est inscrite sur les comptes) et la détruisent quand les crédits sont remboursés. Une banque peut faire faillite, ce qui est arrivé à de multiples reprises dans l’Histoire. La monnaie inscrite sur les comptes des clients de la banque concernée disparaît alors.
Le Trésor public héberge le compte de l’État et dans certains pays (telle la France) d’autres administrations publiques. Il est parfois appelé “la Banque de l’État” mais c’est inexact dans la plupart des pays, car il n’a pas le pouvoir de création monétaire, et n’est donc pas une banque.
Les banques et le Trésor public ont leur compte à la Banque centrale. La seule monnaie qui circule entre ces acteurs est la monnaie centrale.
En haut de la pyramide, la Banque centrale (BC) est la clef de voûte du système
La Banque centrale est chargée de la politique monétaire (voir partie 2) et de la supervision des banques commerciales.
À la différence des banques commerciales, une Banque centrale ne peut pas faire faillite. Elle peut, par contre, perdre en crédibilité ce qui se traduit par une perte de valeur de la monnaie dont elle est responsable par rapport aux monnaies des autres pays.
La BC est parfois appelée la “banque des banques” car elle héberge les comptes des banques commerciales et du Trésor public.
Elle crée la monnaie centrale qui est inscrite sur les comptes des banques et du Trésor public : c’est la seule monnaie qui circule entre ces trois catégories d’acteurs.
Elle crée également les billets de banque, appelés monnaie fiduciaire, qui circulent entre les agents économiques (ménages, entreprises etc.) .
Dans le système monétaire actuel, il existe donc trois types de monnaies différentes
- La monnaie centrale (aussi appelée réserves ou liquidités bancaires) circule uniquement entre la Banque centrale, les banques et le Trésor public.
Il ne s’agit cependant pas d’une loi immuable : si les BC ont aujourd’hui, dans de nombreux pays, l’interdiction de prêter directement à l’État cela n’a pas toujours été le cas ; par ailleurs, la création d’un euro numérique pourrait conduire à ce que la monnaie centrale alimente directement le compte des ménages.
- La monnaie scripturale (créée par les banques) et la monnaie fiduciaire (les billets de banques créés par la BC, et distribués par les banques) circulent entre les agents économiques quand ils échangent des biens et services.
Les banques créent la monnaie mais ce pouvoir n’est pas sans limite
Les banques ont reçu de la puissance publique le pouvoir de créer la monnaie scripturale. Elles le font par un simple jeu d’écriture.
Les banques créent la monnaie scripturale par une écriture comptable
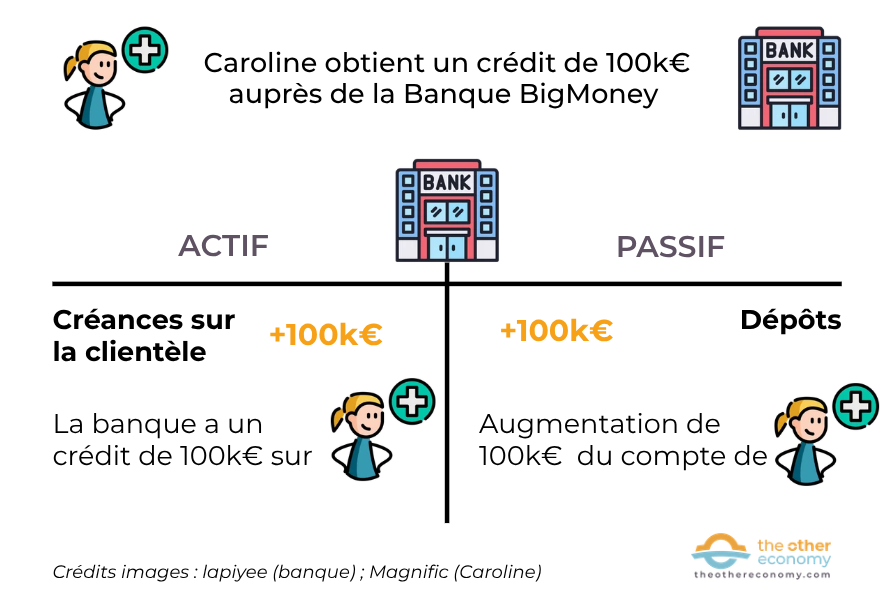
Quand la banque rouge accorde un crédit de 100k€ à Caroline, voilà ce qu’elle inscrit au bilan4 :
- à l’actif, une créance de ce montant (Caroline doit 100k€ à la banque)
- au passif, une hausse des dépôts de 100k€ (le compte de Caroline est crédité de 100k€, donc la banque doit cette somme à Caroline).
En savoir plus dans le module sur la monnaie
Le pouvoir de création monétaire des banques n’est pas illimité.
- Il faut qu’un agent économique demande un crédit à la banque.
- Le banquier doit s’assurer que l’emprunteur pourra rembourser : sinon cela peut occasionner des pertes qui, si elles sont trop élevées, peuvent conduire la banque à la faillite. Pour plus de sûreté, les États ont mis en place ce qu’on appelle des règles prudentielles. Celles-ci ont pour objectif de s’assurer que les banques ont assez de fonds propres pour éponger les pertes, et qu’elles ont assez de liquidités pour faire face à des retraits importants de monnaie scripturale ou fiduciaire de leurs clients.
- Si une banque n’a pas assez de monnaie centrale pour régler ses obligations (voir encadré) elle doit en emprunter à sa Banque centrale ou à d’autres banques sur le marché interbancaire5, ce qui a (théoriquement) un coût.
Pourquoi les banques ont-elles besoin de monnaie centrale ?
1/ Se conformer au niveau réglementaire de réserves obligatoires.
Dans presque toutes les zones monétaires, la loi fixe un certain niveau de réserves dites obligatoires que les banques doivent conserver sur leur compte à la Banque centrale. Le montant est calculé sur la base d’un pourcentage des dépôts qui sont inscrits au passif des bilans bancaires. Si les dépôts d’une banque augmentent en raison de la création monétaire alors le montant de ces réserves obligatoires augmente également.
2/ Faire face aux demandes de retrait de billets de leurs clients.
Les billets représentent environ 14% de la monnaie en circulation6 dans la zone euro. Quand la masse monétaire augmente, la demande de billets des clients (c’est-à-dire les retraits au distributeur) augmente aussi. Quand les dépôts d’une banque augmente, elle doit donc acheter des billets à la Banque centrale. Et pour cela elle a besoin de monnaie centrale.
3/ Régler ce qu’elles se doivent les unes aux autres.
S’il n’y avait qu’une seule banque, les millions de transactions quotidiennes effectuées entre ses clients se manifesteraient par des mouvements entre les comptes hébergés par cette seule banque : il n’y aurait pas de “fuite” de monnaie vers d’autres banques. Ce cas étant bien sûr fictif, quand on fait le solde7 des millions de transactions réalisées chaque jour entre tous les agents économiques, certaines banques se retrouvent débitrices des autres. Elles ont alors besoin de monnaie centrale pour payer ce qu’elles se doivent.
Au-delà de l’inflation, l’élargissement des missions de la BCE
Dans la zone euro, c’est la Banque centrale européenne (BCE) qui est chargée de conduire la politique monétaire (voir encadré en introduction de la fiche).
Son mandat principal8 est de “maintenir la stabilité des prix”. Elle a également un objectif secondaire, soutenir les “politiques économiques générales dans l’Union, en vue de contribuer à la réalisation des objectifs de l’Union, tels que définis à l’article 3 du traité de l’Union européenne”, mais celui-ci n’entre en ligne de compte qu’à condition que l’inflation soit maîtrisée.
Comme on va le voir, si l’objectif de stabilité des prix est toujours resté premier, les outils de politique monétaire mobilisés pour y répondre ont évolué face aux multiples crises. Par ailleurs, d’autres thèmes comme la stabilité financière, la préservation de la zone euro (et donc la garantie de la dette des États membres ou la lutte contre le réchauffement climatique ont émergé.
La stabilité des prix reste l’objectif prépondérant
Jusqu’à la crise financière de 2007-2008, la politique monétaire de la zone euro se concentre exclusivement sur la “stabilité des prix”. L’objectif précis n’ayant pas été inscrit dans les traités, c’est la BCE qui l’a défini et chiffré.
Dans la stratégie de politique monétaire axée sur la stabilité (1998) la cible d’inflation (mesurée par l’IPCH) doit être inférieure à 2%. Cet objectif a légèrement évolué depuis : il est désormais acquis que l’inflation doit tendre vers 2% (et non plus être inférieure)9. Les outils pour l’atteindre ont beaucoup évolué pendant la période.
Jusqu’en 2008, l’outil privilégié est le taux directeur, c’est-à-dire le taux d’intérêt auquel la BCE prête de la monnaie centrale aux banques commerciales (plus de détails dans l’encadré de la partie 3.1).
Comment les décisions de la BCE sur le taux directeur agissent-elles sur l’inflation ?
Les Banques centrales mettent en avant plusieurs canaux de transmission entre leurs décisions concernant le taux directeur et les effets que celles-ci ont sur l’activité économique et l’inflation. Le plus important est le canal des taux d’intérêt.10
Plus la monnaie centrale est bon marché, plus les banques commerciales peuvent accorder des crédits peu chers aux acteurs économiques ce qui favorise l’activité et accélère l’inflation ; inversement, une monnaie centrale chère conduit les banques à restreindre le crédit (en augmentant les taux auxquels elles prêtent à leur client), ce qui déprime l’activité11 et réduit l’inflation.
Notons qu’il s’agit là d’un outil asymétrique : il fonctionne mieux pour freiner l’activité que pour la relancer12 comme l’ont bien montré les années 2010 où l’outil du taux directeur est devenu inopérant. Il s’agit de plus d’un outil assez fruste dans son utilisation (pas de différenciation entre les différents secteurs, voir partie 4).
Source
La crise financière de 2007-2008 inaugure une période d’inflation très basse voire de quasi déflation.13
Taux de croissance et inflation dans la zone euro
Depuis sa création, la zone euro a traversé de nombreuses crises économiques dont les origines sont de multiples natures (crises financières, crise de la dette publique, COVID, crise énergétique) et qui ont conduit à des variations importantes de l’inflation.14
Inflation et croissance dans la zone euro entre 1999 et 2025
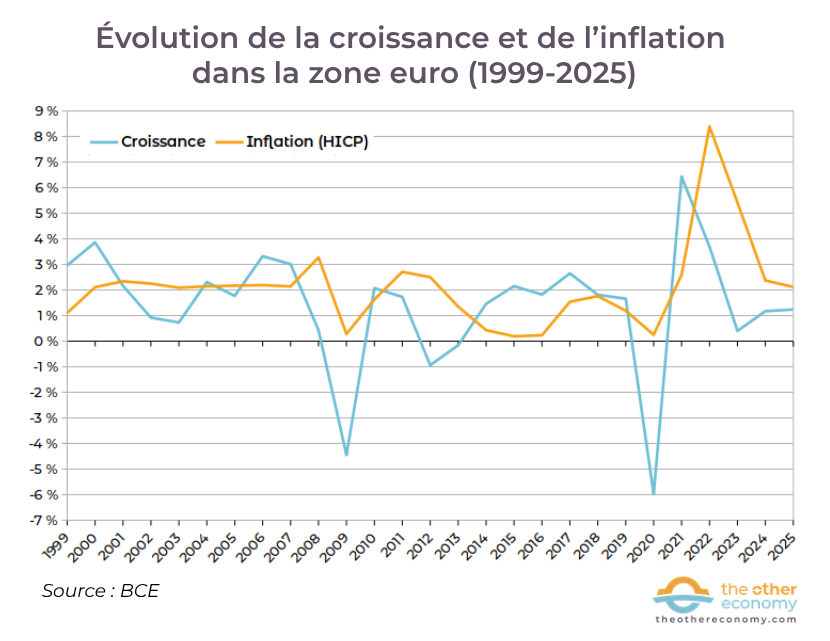
L’inflation est mesurée via l’ICPH (indice des prix à la consommation harmonisé).
Source : Banque centrale européenne (taux de croissance, inflation)
Cette situation a plusieurs conséquences.
- L’outil des taux directeurs devient inopérant : baissé régulièrement jusqu’à atteindre 0% en 2016, il est insuffisant pour relancer l’activité et l’inflation. La BCE inaugure alors de nouveaux outils dits “non conventionnels” : des prêts à long terme et à taux très bas pour les banques, et le quantitative easing qui consiste à racheter des titres de dette publique aux banques (voir partie 3.2).
- D’autres objectifs de politique monétaire vont pouvoir être poursuivis du fait qu’ils sont perçus comme convergents (ou non contradictoires) avec l’objectif de stabilité des prix. Il s’agit en particulier de la sauvegarde de la zone euro et de la politique climatique.
Avec le retour de l’inflation en 2022, le taux directeur est réaffirmé comme l’outil principal de la BCE, et les outils non conventionnels progressivement abandonnés.
La crise financière remet la question de la stabilité financière au cœur des missions des Banques centrales
Cette grande fonction historique des Banques centrales avait été déléguée à des autorités de régulation indépendantes. Le consensus alors dominant était que la stabilité des prix suffisait à assurer la stabilité financière15, ce qui a été largement infirmé par la crise financière.
Cette fonction est double.
Elle consiste d’une part pour les Banques centrales à assumer une action curative de prêteur en dernier ressort16. C’est ce qui s’est passé lors de la crise financière ou lors de la crise du COVID : les Banques centrales ont injecté des liquidités massives et très rapidement dans le système bancaire pour éviter qu’il ne s’effondre.
Il s’agit d’autre part d’assumer un rôle préventif en assurant le contrôle et la supervision des banques afin qu’elles aient le capital et les liquidités suffisantes pour faire face à une crise financière. La mise en place du Mécanisme de surveillance unique (MSU) en 201417 a fait explicitement entrer la stabilité financière dans les missions de la BCE. Elle est désormais en charge de la supervision directe des plus grosses banques de la zone euro (dont les sept banques systémiques18) ; les autorités de supervision nationales19 étant quant à elles en charge de la surveillance des banques de moindre dimension.
L’Eurosystème au secours de la Zone euro
Dans le sillage de la crise financière de 2007-2008, les dettes publiques explosent partout en Europe du fait des mesures prises pour soutenir le secteur financier, du jeu des stabilisateurs automatiques20 et des plans de relance de 2009. À partir de 2010, les taux d’intérêt sur la dette publique grecque s’envolent21, bientôt suivis par ceux de l’Irlande du Portugal, de l’Espagne et de l’Italie. Ils atteignent des niveaux tels que ces pays ne peuvent plus se financer sur les marchés de capitaux.
La BCE a d’abord refusé d’intervenir, au motif de son interdiction statutaire de prêter aux États. Cette situation mettant en danger la zone euro dans son ensemble, Mario Draghi, président de la BCE, change d’optique. En juillet 2012, il déclare : “la BCE est prête à tout pour préserver l’euro et croyez-moi ce sera suffisant” et lance un programme visant à racheter les obligations des États dans la tourmente, ce qui fait redescendre les coûts d’emprunt. Début 2015, il va plus loin en lançant le premier programme de quantitative easing22. En 2020, un second programme est lancé pour faire face aux conséquences économiques de la pandémie de COVID19 et des confinements.
Ces différents programmes ont permis de maintenir très bas les taux auxquels les États empruntent. Concrètement, cela signifie que les Banques centrales de l’Eurosystème assument alors leur rôle de prêteur en dernier ressort auprès des États de la zone euro.
À partir de 2022, si le retour de l’inflation conduit à un abandon progressif du quantitative easing (voir partie 3.3), un dispositif permanent d’intervention a cependant été mis en place. Il s’agit du Transmission Protection Instrument (TPI), créé en juillet 2022, qui permet d’acheter de la dette souveraine sur le marché secondaire “pour contrer les dynamiques de marché injustifiées et désordonnées qui constituent une menace sérieuse pour la transmission de la politique monétaire dans l’ensemble de la zone euro”. L’activation du TPI est soumise à un certain nombre de conditions dont en particulier le fait que l’État concerné respecte le cadre budgétaire européen.23
À partir de 2015, la question climatique devient un sujet pour les banquiers centraux
Dans son célèbre discours sur la tragédie des horizons (2015), Mark Carney, alors gouverneur de la Banque d’Angleterre, affirme devant un public d’acteurs financiers réunis à la Lloyds que le réchauffement climatique présente des risques systémiques pour la stabilité financière.
Ce discours marque le début d’une prise de conscience : le thème changement climatique jusque-là marginal, devient récurrent dans les prises de paroles des banquiers centraux24. En 2017, le NGFS est créé : il s’agit d’un réseau de Banques centrales visant à contribuer à l’évaluation et à la gestion des risques que le climat fait peser sur la stabilité financière ainsi qu’au verdissement du système financier.
Au-delà des discours, l’action des banquiers centraux s’est surtout concentrée sur la mesure des risques plutôt que sur les outils de politique monétaire qui permettraient d’orienter les financements vers les investissements climatiques.25
C’est également le cas de la BCE.
Depuis la parution, en 2021, du premier plan d’action pour intégrer les considérations liées au changement climatique à sa stratégie de politique monétaire26, la BCE a développé plusieurs types d’activités.
- Gérer les risques liés au climat : la BCE évalue et modélise les risques climatiques pour l’Eurosystème (scénarios, tests de résistance) et exige des banques qu’elle supervise qu’elles fassent de même, jusqu’à leur infliger des astreintes depuis 202527. La BCE publie également des statistiques sur les indicateurs liés au changement climatique.28
- Évaluation des risques liés à la nature : à partir de 2023, la BCE a commencé à évaluer l’exposition des économies de la zone euro aux risques liés à la dégradation de la nature et des services écosystémiques29. C’est un des sujets prioritaires du plan pour la nature et le climat 2024-2025.
- Réduire l’impact de ses activités et améliorer la transparence : publication depuis 2022 d’un rapport sur le contenu carbone du portefeuille de titres détenus par l’Eurosystème30, développement d’une stratégie pour limiter son impact environnemental (ses locaux, les transports de ses salariés, l’énergie etc.)31, réalisation d’une étude sur l’empreinte environnementale des billets en euros en tant qu’instrument de paiement (2023).
- Enfin en 2022, la BCE a également annoncé32 qu’elle allait intégrer le climat dans ses opérations de politiques monétaires. Comme on le verra dans la partie 4.2.3, ces engagements ont cependant à ce jour peu d’impact, étant donné qu’ils portent sur des outils de politiques monétaires (le quantitative easing et les prêts aux banques) qui sont de moins en moins utilisés.
Les trois phases de la politique monétaire de la zone euro
L’étude de l’actif du bilan de l’Eurosystème permet de distinguer trois grandes phases de la politique monétaire de l’Eurosystème depuis la création de l’euro.
Les trois grandes phases de la politique monétaire de l’Eurosystème
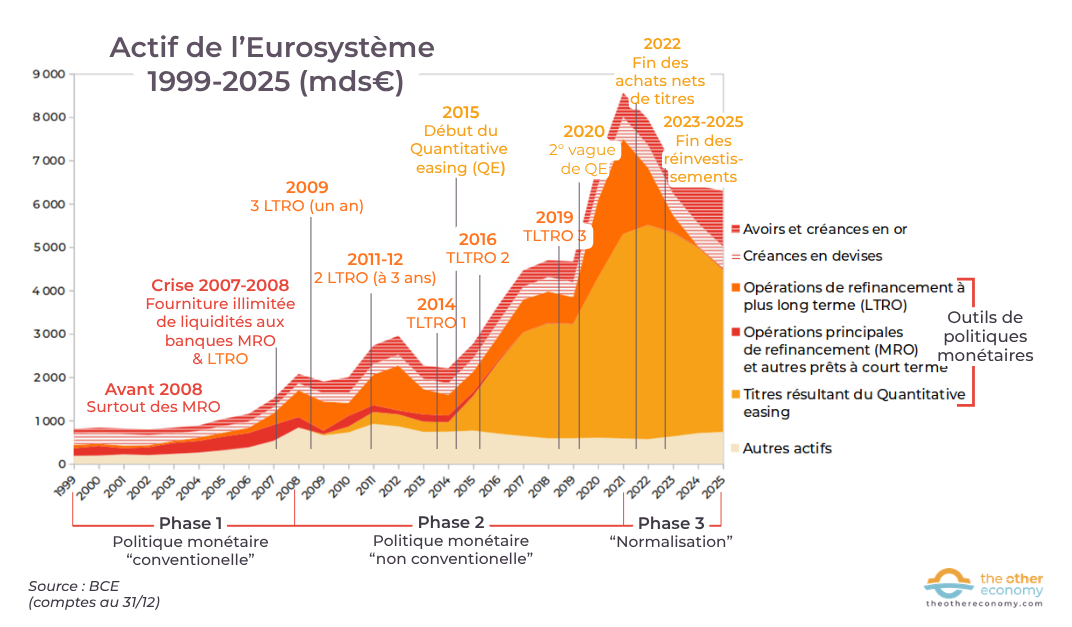
Le bilan est un document comptable qui dresse une photo à un instant donnée (en général en fin d’année) de ce que possède une organisation (l’actif) et de ce qu’elle doit (le passif). À l’actif de l’Eurosystème ont peut par exemple voir le montant de ses avoirs en or, des prêts (non échus) accordés par la BCE et les BCN aux banques, ou encore des titres financiers qu’elles ont acquis.
De la création de la zone euro à la crise de 2008, la politique monétaire “conventionnelle” a pour outil principal le taux directeur
Au début de l’histoire de la zone euro, les banques ont besoin d’emprunter régulièrement de la monnaie centrale aux Banques centrales de l’Eurosystème (on dit qu’elles se refinancent auprès de la BC). L’outil principal de politique monétaire est le taux directeur de la BCE, qui fixe le coût de ces prêts pour les banques.
Les prêts les plus communs à cette époque sont les opérations principales de refinancement. Ils fonctionnent sur le système des enchères. Chaque mardi, les BCN mettent aux enchères de la monnaie centrale pour une durée d’une semaine. Les banques enchérissent en indiquant le montant de monnaie centrale dont elles ont besoin et en proposant un taux d’intérêt qui doit être supérieur au taux directeur de la BCE.
Les banques ayant emprunté de la monnaie centrale cèdent temporairement des titres financiers (appelés “collatéraux”) en garantie à la BC. Ces “collatéraux”, doivent respecter des critères de qualité (financière) minimum, par exemple une note satisfaisante attribuée par les agences de notation.
Il existe deux autres types de prêts : la facilité de prêt marginale (un prêt d’urgence pour 24h) et les opérations de refinancement de plus long terme (prêts pour une durée de 3 mois).
La Banque centrale européenne fixe trois taux directeurs
- Le taux principal de refinancement est le taux utilisé pour les opérations principales de refinancement (prêt de monnaie centrale pour une durée d’une semaine). C’était le principal outil de la politique monétaire avant 2008.
- Le taux de la facilité de prêt marginal est pour les prêts d’urgence (24h). Il est supérieur au taux principal de refinancement.
- Le taux de la facilité de dépôt est la rémunération perçue (ou le prix payé en période de taux d’intérêt négatifs) par les banques lorsqu’elles ont des excédents de monnaie centrale et qu’elles les déposent pour vingt-quatre heures sur leur compte auprès de la BCE. C’est le principal taux directeur utilisé pour la politique monétaire depuis 2008.
Voir la fiche pédagogique de la Banque de France sur les taux directeurs et l’évolution de ces taux sur le site de la BCE
De 2008 à 2022, la politique monétaire “non conventionnelle” : fournir massivement des liquidités aux banques
Avec la crise financière de 2007-2008, la BCE a d’abord ouvert grand les vannes des opérations de refinancement. Ce dispositif qui passait auparavant par des enchères tous les mardi est désormais sans frein : les prêts sont accordés à la demande à un taux de plus en plus faible. Le taux principal de refinancement est passé de 4,25% en juillet 2008 à 0% en mars 2016.
Cela se révélant insuffisant pour faire face aux crises qui s’enchaînent (récession de 2009 ; crise des dettes publiques 2010-2012) et à une inflation régulièrement inférieure à 2% (voire une quasi déflation en 2014-2016), la BCE met alors en œuvre des politiques monétaires dites “non conventionnelles” ou “accommodantes” qui consistent à fournir massivement des liquidités aux banques via de nouveaux outils.
- Des opérations de refinancement à plus long terme (prêt à plus d’un an)33 remplacent peu à peu les opérations principales de refinancement (prêt à une semaine). À partir de 2014, ces opérations sont dites “ciblées” car la BCE prête aux banques en fonction du volume des crédits qu’elles-même ont accordés aux entreprises et aux ménages. Les taux de ces prêts sont très avantageux parfois même négatifs dans le cas des opérations ciblées34 (la BC rémunère les banques quand elle leur prête).
- Des programmes massifs de rachat de titres de dette (publique, pour l’essentiel), appelés ”quantitative easing” (QE), par les Banques centrales de l’Eurosystème. Lancé en mai 2010, le premier de ces programmes35 est resté limité. Ce n’est qu’à partir de 2015 que commence le QE de grande ampleur36, encore renforcé en 202037 en réponse à la crise provoquée par la pandémie de COVID19.
Ces politiques ont des impacts nettement plus importants sur l’économie que le seul taux directeur. Elles permettent aux banques d’avoir accès sans limite et gratuitement à de la monnaie centrale (utilisée pour racheter les titres de dette). Cela lève donc ce frein à l’octroi de crédit. Cet effet s’est, cependant, révélé assez limité. La demande de crédit de la part des ménages ou des entreprises ne dépend pas que de leur prix. De nombreuses autres dimensions jouent un rôle tel la situation financière des acteurs (revenu et niveau d’endettement) ou la confiance dans l’avenir (carnet de commandes des entreprises, état du marché du travail etc.).
Le QE a, par ailleurs, un impact très important sur le marché obligataire (le marché des titres financiers représentant une dette). Les taux d’intérêt des obligations publiques en particulier ont été tirés à la baisse et sont même parfois devenus négatifs, ce qui a permis de financer facilement et à faible coût les déficits publics sur toute la période. Pour plus de détails concernant les impacts du quantitative easing, consultez notre fiche.
De 2022 à 2026 : la “normalisation” de la politique monétaire
À partir de fin 2021, la zone euro connaît un pic d’inflation très important lié notamment à la désorganisation des chaînes de valeur mondiales38 du fait des confinements chinois, à la forte reprise de l’activité post Covid‑19, et surtout aux conséquences de l’invasion de l’Ukraine sur les prix de l’énergie et des produits agricoles.
L’heure est à la “normalisation” de la politique monétaire, qui se traduit de fait par une politique largement restrictive.
Elle met fin aux politiques non conventionnelles. La majorité des prêts à long terme arrivent à échéance fin 2023, et aucune opération de n’est relancée. Elle annonce également l’extinction progressive du quantitative easing : à partir de mi 2022, elle met fin aux achats nets de titres financiers39. Un an plus tard, elle diminue le niveau des réinvestissements (c’est-à-dire l’achat de nouveaux actifs pour remplacer ceux arrivant à échéance) qui prennent totalement fin au 1er janvier 2025.40
Dans le même temps, l’outil des taux directeurs, inopérant dans la phase précédente, revient à l’honneur. La BCE relève ses taux directeurs à 10 reprises entre juillet 2022 et septembre 2023. Le taux de refinancement principal passe ainsi de 0% à 4,5%. Cependant, celui-ci n’est plus le principal outil utilisé pour influencer l’action des banques. Comme on va le voir dans la partie suivante, elles disposent désormais de liquidités abondantes et n’ont plus besoin d’emprunter de la monnaie centrale à la BCE. C’est donc le taux de facilité de dépôt qui est utilisé : les banques sont rémunérées quand elles laissent leur liquidités en monnaie centrale sur leur compte à la BC, ce qui les désincite à prêter à un taux plus bas que ce taux de rémunération.
À partir de juin 2024, la BCE réduit ses taux directeurs en réponse à la baisse de l’inflation avant de les relever de nouveau en juin puis septembre 2026 face à la nouvelle poussée d’inflation provoquée par la fermeture du détroit d’Ormuz.
Quelle politique monétaire en 2026 ?
La politique de normalisation monétaire consiste à réaffirmer la prépondérance des outils de politiques monétaires d’avant 2008. C’est ce qu’on peut constater par exemple à la lecture de la Décision de politique monétaire du 15 décembre 2022.
“Les taux d’intérêt directeurs de la BCE sont le principal instrument du Conseil des gouverneurs pour définir l’orientation de notre politique monétaire.”
Il s’agit également de “normaliser” le bilan de l’Eurosystème c’est-à-dire d’en réduire progressivement la taille41. Cela étant, rien ne permet de dire et encore moins de justifier quelle est cette taille “normale”.42
Si les outils monétaires utilisés avant 2008 semblent être revenus à l’honneur, on va voir que la donne a profondément changé en particulier parce qu’elle est nettement plus favorable aux banques. Cette situation est le résultat de choix qui ne sont pas des lois économiques et qu’il est important de questionner au regard de l’objectif même de la politique monétaire, la stabilité des prix, mais aussi, et de façon plus importante, pour favoriser les investissements de la transition écologique.
La politique monétaire actuelle est plus profitable aux banques qu’avant 2008
Les banques disposent de liquidités considérables
Avant 2008, les liquidités détenues par les banques étant relativement rares, elles avaient donc régulièrement besoin de se refinancer (d’emprunter) auprès de la BCE (ou sur le marché interbancaire) pour couvrir leurs besoins en monnaie centrale. Ce refinancement avait un coût en général proche du taux de refinancement principal, qui était donc le principal outil de la politique monétaire. Quand la BCE voulait freiner l’activité de crédit en vue de répondre à une tension inflationniste, elle augmentait ce taux et donc le coût pour les banques.
Les politiques non conventionnelles ont profondément changé la donne.
Les banques disposent désormais structurellement d’un volume très important de liquidités en monnaie centrale. Les montants concernés sont considérables : les liquidités des banques déposées auprès de l’Eurosystème ont culminé autour de 4 300 milliards en 202143 et diminuent depuis progressivement à mesure de la “normalisation” du bilan de l’Eurosystème44 (3 000 Md€ fin 2024, 2 600 Md€ fin 2025 et un peu plus de 2 000 Md€ fin août 202645).
Évolution du passif de l’Eurosystème et des liquidités bancaires déposées auprès des BC
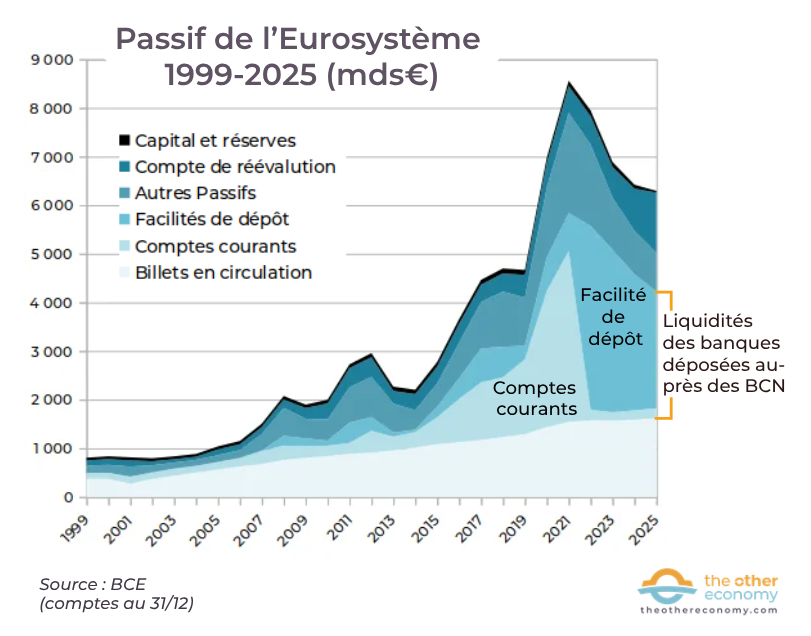
Source : Source : Bilan consolidé annuel de l’Eurosystème
Les liquidités des banques sont placées de deux façons auprès des Banques centrales nationales de l’Eurosystème.
- Le compte courant : les banques doivent y laisser un montant minimum appelé réserves obligatoires46 et peuvent également y déposer des réserves excédentaires (par rapport aux réserves obligatoires). Les réserves obligatoires ne sont plus rémunérées depuis septembre 202347. Les réserves excédentaires sont rémunérées depuis juin 202648 au taux de la facilité de dépôt.
- La facilité de dépôt : les banques peuvent y déposer leurs liquidités excédentaires au jour le jour. Elles les placent jusqu’au lendemain matin et perçoivent des intérêts journaliers en fonction du taux de la facilité de dépôt. De juin 2013 à juillet 2022, ce taux était négatif : les banques devaient donc payer la Banque centrale pour déposer leurs liquidités excédentaires sur la facilité de dépôt, qui est donc peu utilisée. À partir de septembre 2022, la BCE décide de refaire passer ce taux directeur en positif. Cela occasionne un transfert massif depuis le compte courant des banques vers la facilité de dépôt.
Disposant de liquidités massives, les banques ont nettement moins besoin de se refinancer auprès de leur Banque centrale
C’est ce qu’on peut constater en observant les statistiques des opérations de refinancement sur le tableau ci-après : les opérations de refinancement avant 2008 sont nettement plus importantes que celles post 2022 alors que la zone euro s’est agrandie entre temps. Les taux directeurs étant relativement proches dans les deux périodes, ils ne permettent pas d’expliquer cette différence.
Les banques de la zone euro n’ont plus besoin de se refinancer auprès de leur Banque centrale
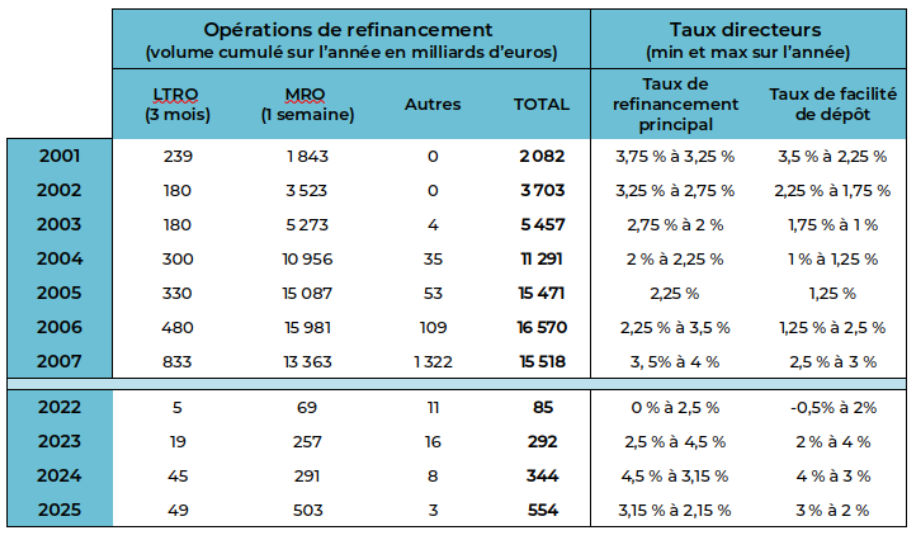
Lecture : en 2006, les opérations de refinancement cumulées49 des banques par l’Eurosystème se sont élevées à 16 570 milliards d’euros. Cette année-là, le taux de refinancement principal est passé de 3,5% à 4% (il y a eu une remontée de taux intermédiaire qui n’est pas indiquée sur le tableau).
Notes : MRO (main refinancing operation) : opération de refinancement principale > il s’agit de prêts de la Banque centrale d’une durée d’une semaine ; LTRO (Long-term refinancing operation) : opération de refinancement à plus long terme > prêts à trois mois.
Source : Opérations de refinancement de l’Eurosystème – historique depuis 1999, données téléchargeable sur le site de la Banque de France et taux directeurs sur le site de la BCE.
Les banques sont rémunérées pour ne pas utiliser leurs liquidités
Dans le système d’avant 2008, quand la BCE souhaitait juguler l’inflation elle augmentait le taux principal de refinancement ce qui engendrait une hausse des coûts pour les banques. C’est cette hausse qu’elles répercutaient sur les taux d’intérêt demandés aux entreprises et aux ménages pour leur accorder des crédits, ce qui provoquait à son tour une baisse de l’activité économique.
Aujourd’hui, les banques ayant peu besoin de se refinancer auprès de leur Banque centrale, cet outil n’est plus vraiment opérant. C’est donc le taux de de facilité de dépôt qui est devenu l’outil principal. Cette réalité a été actée lors des Modifications du cadre opérationnel pour la mise en œuvre de la politique monétaire de mars 2024.50
Désormais, lorsque la BCE remonte ses taux directeurs, les banques bénéficient immédiatement d’une rémunération accrue sur leurs dépôts auprès de l’Eurosystème : c’est un transfert massif et peu visible vers le secteur bancaire51. Au plus fort du phénomène, en 2023, les intérêts versés aux établissements de crédit ont dépassé 120 Md€, selon le Parlement européen52. Ils représentent encore aujourd’hui de l’ordre de 50 Md€ par an.
Par ailleurs, ce qu’elles répercutent sur les taux d’intérêt aux acteurs économiques ce n’est plus un coût mais un manque à gagner. La différence est de taille !
Les nouvelles orientations de la politique monétaire constituent un coût pour les finances publiques
La rémunération des réserves des banques s’est traduite par des pertes pour les Banques centrales de l’Eurosystème53. Celles-ci n’ont donc pas pu reverser de dividendes aux États, ce qu’elles font quand elles sont bénéficiaires. Le mécanisme est donc moins visible qu’une dépense budgétaire directe, mais il peut avoir un effet économique comparable.
Par ailleurs, la fin du quantitative easing modifie le marché de la dette publique. Pendant le QE, l’Eurosystème était l’acheteur de référence des titres d’État ; il en est désormais un vendeur net, puisqu’il ne remplace plus les titres arrivant à échéance. Ce sont des investisseurs privés, plus sensibles au risque, qui doivent absorber à la fois les nouvelles émissions et les titres que la Banque centrale ne réinvestit plus. Combiné à la remontée des taux directeurs et à des niveaux d’endettement public élevés, ce resserrement quantitatif pousse les taux longs à la hausse et rouvre la question des écarts de taux entre pays. La charge d’intérêts augmente à mesure que la dette publique est refinancée, et l’effet boule de neige menace dès que le taux d’intérêt apparent dépasse la croissance nominale.
D’autres choix de politiques monétaires sont possibles et nécessaires
En synthèse, on peut dire que la BCE a mis en place un système qui enrichit les banques, au détriment des États, et ce pour obliger les banques à prêter plus cher afin de ralentir l’activité économique et réduire l’inflation. Cette politique a fonctionné au regard de l’objectif de stabilité des prix puisqu’à la suite du pic de 2022, l’inflation est redevenue proche de 2% fin 2024-2025. Malheureusement, la fermeture du détroit d’Ormuz à la suite de l’attaque de l’Iran par les États-Unis et Israël, a provoqué de nouvelles tensions inflationnistes et donc de nouvelles hausses de taux. Cette situation appelle plusieurs commentaires.
La rémunération des liquidités déposées par les banques est un choix de mise en œuvre de la politique monétaire, et non une loi économique ou une fatalité comptable
Il serait, par exemple, possible de ne pas rémunérer toutes les liquidités bancaires. Entre octobre 2019 et septembre 2022, le taux de facilité des dépôts était négatif : les banques devaient donc payer la BC pour pouvoir déposer leurs réserves sur leur compte. La BCE a alors fait fonctionner un système à deux étages exonérant du taux négatif une fraction des réserves. Un tel système pourrait être réactivé dans l’autre sens : ne rémunérer au taux plein qu’une fraction des liquidités excédentaires et appliquer un taux inférieur — voire nul — au reste. Plusieurs acteurs54 défendent aujourd’hui cette approche afin de limiter les transferts extraordinaires vers les banques. Une autre option pourrait consister à hausser le niveau des réserves obligatoires (non rémunérées).
Enfin, une autre approche consisterait à laisser la rémunération au taux de facilité de dépôt mais à récupérer une partie du transfert par une fiscalité spécifique sur les profits bancaires. Plusieurs pays européens (L’Espagne, la Lituanie,la République tchèque, l’Italie et la Hongrie)55 ont d’ailleurs expérimenté ou envisagé des prélèvements exceptionnels sur les profits bancaires lorsque la remontée des taux a fortement accru leurs marges.
La politique monétaire de la BCE est contre-productive au regard de son objectif de stabilité des prix
Le retour de l’inflation depuis 2021 est essentiellement un phénomène importé. Si les politiques de resserrement monétaire peuvent se révéler efficaces à court terme, elles ne traitent pas la cause, à savoir la dépendance aux importations d’énergies fossiles, l’influence des prix alimentaires mondiaux, la dépendance aux chaînes de valeurs mondialisées.56
Pire encore, des membres hauts placés de la BCE eux-même reconnaissent, à juste titre, le lien entre inflation dépendance aux énergies fossiles.57
Face à ce constat, la politique actuelle de la BCE pourrait se faire aux dépens de l’objectif de stabilité des prix à moyen terme comme l’explique très clairement l’Institut Avant Garde dans un rapport commandé par le Parlement européen.58
En relevant ses taux d’intérêt de manière indifférenciée, la BCE pénalise les investissements dans les énergies renouvelables et les cleantechs qui réduiraient l’exposition structurelle de la zone euro à précisément ce type de choc. La BCE doit donc justifier que les décisions qu’elle prend aujourd’hui ne compromettent pas la stabilité des prix à moyen et long terme en empêchant l’économie européenne de devenir plus résiliente aux futurs chocs de prix d’origine fossile.
C’est là une des caractéristiques de l’usage de l’outil du taux directeur dans la zone euro. Il n’est utilisé que pour rendre les crédits plus ou moins accessibles pour les entreprises ou les ménages. Par contre, il n’influence aucunement l’allocation des crédits : sa hausse ou sa baisse impacte tous les secteurs de l’économie et toutes les régions. Une hausse renchérira le coût du crédit de l’immobilier, des énergies renouvelables et de tout autre activité économique. Cet effet est, de plus, d’autant plus fort que les secteurs nécessitent d’importants investissements initiaux, et sont intensifs en capital, ce qui est le cas de la plupart des projets de la transition écologique.59
L’impuissance de la politique monétaire en matière climatique
Comme on l’a vu dans la partie 2.4, depuis le début des années 2020, la BCE a mis en place un plan d’action pour intégrer les enjeux climatiques. Si la majorité des mesures mises en place pour l’instant se concentrent sur le reporting et l’évaluation des risques, la BCE a néanmoins annoncé en juillet 202260 qu’elle allait intégrer le climat dans sa politique monétaire. Cela passe par deux types de mesures.
Accroître la part des actifs d’entreprises ”présentant de bons résultats climatiques” dans son bilan.
Étant donné la fin des opérations de quantitative easing, cette mesure est cependant sans véritable impact. Par ailleurs, elle ne concerne pas les acteurs qui n’émettent pas de dette sur les marchés obligataires et se financent principalement par le crédit bancaire (ce qui représente une bonne partie des projets de transition). Il est à noter cependant que cet outil gagnerait à être renforcé : si la BCE reprenait ses achats d’actifs, elle pourrait les réserver à des titres “verts” (obligations vertes souveraines, titres de la BEI ou de NextGenerationEU finançant la transition).
Adapter son système de garantie afin d’intégrer les risques climatiques.
Comme indiqué dans la partie 3.1, les banques qui empruntent à la BCE doivent lui céder temporairement des titres financiers (appelés “collatéraux”) en garantie. Depuis juin 2026, la BCE applique un “facteur climatique” à ces collatéraux qui peut en diminuer la valeur en fonction de l’exposition au risque climatique des acteurs qui les émettent.61 Concrètement, cela signifie qu’une banque qui veut se refinancer auprès de la BCE doit lui apporter des garanties supérieures au prêt accordé quand les actifs concernés sont exposés au risque climatique. Là encore, l’outil apparaît à court terme assez limité puisque comme on l’a vu dans la partie 3.1.2, les banques n’ont quasiment plus besoin d’emprunter à la BCE.
Plusieurs acteurs recommandent également le verdissement des taux directeurs.
Il s’agirait de faire des opérations de refinancement ciblées et vertes, sur le modèle des TLTRO de 2014-2019, mais indexées sur les crédits conformes à la taxonomie européenne. Ils seraient financés à un taux inférieur au taux directeur. L’instrument existe déjà ; seul le critère de ciblage changerait. Cet outil n’est pas considéré par la BCE mais il apparaît là aussi assez inopérant dans les conditions actuelles de rémunération des réserves des banques, puisque le taux directeur utilisé est celui de la facilité de dépôt (qui oriente le comportement “d’épargne” des banques) et non celui du taux de refinancement (qui oriente leurs activités de crédit).
Conclusion – Un constat d’impuissance qui relève de choix
Vingt-cinq ans après sa création, la BCE a gardé le même objectif mais changé de manière d’agir. Avant 2008, elle rendait la monnaie centrale plus ou moins chère pour des banques qui en avaient besoin. Depuis 2022, elle rémunère plus ou moins les banques qui ont trop de monnaie centrale. Ce basculement n’a rien de technique : il fait de chaque hausse de taux un transfert vers le secteur bancaire, de l’ordre de 50 Md€ par an aujourd’hui, payé en dernier ressort par les États qui ne perçoivent plus de dividendes de leur Banque centrale.
L’année 2026 a rendu ce constat plus aigu. La fermeture du détroit d’Ormuz est le deuxième choc énergétique en quatre ans, et la BCE y répond comme au premier : deux hausses uniformes, en juin et en septembre, qui renchérissent autant le financement d’un parc éolien que celui d’un terminal gazier. Dans le même temps, elle a choisi de rémunérer toutes les réserves excédentaires au taux de dépôt, au lieu de moduler cette rémunération. Ses propres dirigeants reconnaissent pourtant que la dépendance aux fossiles menace la stabilité des prix. L’écart entre ce diagnostic et les instruments utilisés n’est plus tenable.
Ce constat d’impuissance relève d’un choix. Les réserves des banques fondent d’année en année : elles sont passées de 4 906 Md€ en 2022 (semaine 46), à environ 2 286 Md€ en 2026 (semaine 41)62. La question est donc jusqu’à quand la “normalisation” du bilan de l’Eurosystème est-elle nécessaire ? Faut-il maintenir le système en l’état et attendre que les banques soient de nouveau demandeuses de monnaie centrale ou peut-on susciter plus tôt cette demande en agissant sur les réserves des banques et leur rémunération ?
Par ailleurs, c’est aujourd’hui que se construisent les outils de politique monétaire qui seront mobilisés une fois la situation “normalisée”. Le jour où les banques auront de nouveau besoin de monnaie centrale, les conditions des prêts accordés par la BCE redeviendront le principal levier de la politique monétaire. Le facteur climatique appliqué aux garanties, aujourd’hui sans portée, prendra alors effet. Et un taux préférentiel pour les crédits finançant la transition deviendrait possible sans renoncer au signal d’un taux directeur élevé. Les règles de ces opérations se décident dans les deux ou trois années qui viennent ; si le climat n’y est pas inscrit dès leur conception, il ne le sera pas avant le prochain cycle.
- Cette coordination, qui s’effectue dans le cadre du Semestre européen, se focalise pour l’essentiel sur la surveillance budgétaire des États membres. Voir notre fiche sur la gouvernance économique européenne. ↩︎
- À terme, tous les pays de l’UE sont censés adopter l’euro à partir du moment où ils respectent les critères de convergence fixés dans le traité de Maastricht. Les 21 États de la zone euro en 2026 sont : l’Allemagne, l’Autriche, la Belgique, la Bulgarie, Chypre, la Croatie, l’Espagne, l’Estonie, la Finlande, la France, la Grèce, l’Irlande, l’Italie, la Lettonie, la Lituanie, le Luxembourg, Malte, les Pays-Bas, le Portugal, la Slovaquie et la Slovénie. ↩︎
- Les éléments relatifs à la gouvernance monétaire de l’Union européenne sont dans le Traité de fonctionnement de l’Union européenne (Section 2 : article 282-284, et des les articles 123, 127-133 et 138-141) ainsi que dans le Protocole n°4 de ce traité qui définit les statuts de la BCE et du Système européen des Banques centrales. ↩︎
- Le bilan est un document comptable qui dresse une photo à un instant précis de ce que possède une entreprise (l’actif) et de ce qu’elle doit (le passif). Voir le détail du bilan d’une entreprise dans notre Module sur la comptabilité d’entreprise et celui d’une banque dans la fiche Comprendre le bilan des banques. ↩︎
- Le marché interbancaire est le marché sur lequel les banques se procurent au jour le jour de la monnaie centrale en se prêtant les unes aux autres en fonction de leur situation de liquidité. Les taux d’intérêt du marché interbancaire dépendent des taux directeurs de la Banque centrale. Dans la zone euro, le taux d’intérêt à court terme est l’€ster (prêt à 24h) et à plus long terme l’EURIBOR (prêts allant de une semaine jusqu’à un an). ↩︎
- On considère ici l’agrégat monétaire M1 qui représente la monnaie immédiatement disponible pour effectuer des règlements à savoir les pièces et billets en circulation et les sommes disponibles sur les comptes courants. Source : BCE (M1, billets et pièces en circulation). Pour en savoir plus, voir le module sur la monnaie. ↩︎
- Cette opération est appelée la compensation bancaire : la Banque centrale (ou un organisme à qui elle a confié cette fonction) calcule le solde entre toutes les transactions qui sont réalisées entre tous les clients de toutes les banques sur une période prédéfinie (en général 24 heures). ↩︎
- Les objectifs du Système européen des Banques centrales et donc de la BCE sont fixés dans le Protocole n°4 du traité de fonctionnement de l’Union européenne (et découlent notamment de l’article 282 de ce même traité). Notons que le mandat des Banques centrales n’est pas le même selon les époques et les pays (ou zone monétaire). Pour en savoir plus voir le module sur la monnaie. ↩︎
- La stratégie de 2003 fait passer l’objectif à une inflation proche de 2% à moyen terme, et depuis la stratégie de 2021, la cible d’inflation de 2% est dite symétrique (les écarts positifs ou négatifs étant également indésirables). En savoir plus sur la justification de l’objectif de 2% sur le site de la BCE. ↩︎
- Les Banques centrales mettent en avant d’autres mécanismes de transmission de la politique monétaire comme le canal du taux de change, le canal des anticipations, le canal du prix des actifs. Voir des explications dans la fiche pédagogique de la Banque de France sur la transmission de la politique monétaire. ↩︎
- Des crédits plus chers limitent la capacité des agents économiques à consommer ou à investir en ayant recours à l’emprunt. ↩︎
- La hausse du coût des crédits freine la demande de crédits, mais l’inverse n’est pas nécessairement vrai. En période de crise économique, le faible coût du crédit n’est pas un motif suffisant pour emprunter quand les gens craignent pour leur emploi, ou que les carnets de commande des entreprises sont vides. ↩︎
- La déflation est l’inverse de l’inflation. Elle se caractérise par une baisse continue et auto entretenue du niveau général des prix. Voir par exemple l’article Tout savoir sur la déflation sur le site du Ministère de l’économie français. ↩︎
- « L’inflation est la perte du pouvoir d’achat de la monnaie qui se traduit par une augmentation générale et durable des prix » (Insee). L’inflation est mesurée par l’indice des prix à la consommation (IPC). Etant donné que tous les IPC ne sont pas calculés exactement de la même façon dans tous les pays, Eurostat élabore l’IPCH (indice des prix à la consommation harmonisé) afin de permettre les comparaisons internationales. Pour en savoir plus, voir notre fiche Inflation et monnaie. ↩︎
- Cette croyance conventionnelle renvoie aux travaux d’Anna Schwartz, Why Financial Stability Despends on Price Stability, Economic affairs, 1995. Voir également l’article Hypothèse de Schwartz sur Wikipedia. Voir aussi le rapport de Jean-Paul Betbèze, Christian Bordes, Jézabel Couppey-Soubeyran et Dominique Plihon, Banques centrales et stabilité financière, Conseil d’Analyse Économique, 2011. ↩︎
- Voir l’article d’Alain Grandjean, président de The Other Economy, Crises bancaires et financières : le rôle du prêteur en dernier ressort, Blog des Chroniques de l’Anthropocène (11/02/2026). ↩︎
- Mis en place par le Règlement du Conseil (UE) n° 1024/2013 confiant à la Banque centrale européenne des missions spécifiques ayant trait aux politiques en matière de surveillance prudentielle des établissements de crédit. ↩︎
- Les banques systémiques sont des banques dont la faillite serait susceptible de provoquer par contagion un effondrement du système financier dans son ensemble. Voir notre fiche sur les banques systémiques. ↩︎
- En France, il s’agit de l’ACPR (l’Autorité de contrôle prudentiel et de régulation). Elle a été créée en 2010 via la fusion de plusieurs institutions préexistantes. Elle reste une autorité indépendante mais très liée à la Banque de France : par exemple, le président de l’ACPR est le gouverneur de la Banque de France. ↩︎
- Les stabilisateurs automatiques sont des mécanismes budgétaires qui atténuent les fluctuations de l’activité économique sans intervention nouvelle du gouvernement. Par exemple, en période de crise économique, l’indemnisation du chômage permet d’éviter un effondrement de la consommation en maintenant un pouvoir d’achat chez les personnes perdent leur emploi du fait de la crise. En savoir plus dans le module sur la dette et le déficit publics. ↩︎
- La crise financière de 2007-2008 n’est pas la seule raison à l’origine de la crise grecque. D’autres facteurs sont en jeu tels la révélation de l’ampleur du déficit public (et le fait que ses comptes publics avaient été maquillés pendant des années, avec l’aide de la banque d’investissement Goldman Sachs) ou la difficulté à percevoir l’impôt. En savoir plus sur Wikipedia. ↩︎
- Le quantitative easing (ou assouplissement quantitatif) est un outil de politique monétaire qui consiste pour une banque centrale, à intervenir de manière massive et prolongée sur les marchés financiers en rachetant des titres financiers (principalement des titres de dette publique), avec de la monnaie centrale (c’est-à-dire de la monnaie qu’elle crée). Pour en savoir plus voir notre fiche Comprendre le quantitative easing. ↩︎
- Il s’agit des règles du Pacte de Stabilité et de Croissance relatives à la dette et au déficit publics. L’État concerné doit soit respecter les ratios, soit avoir mis en place les mesures pour s’inscrire dans une trajectoire compatible avec ces ratios à moyen terme. En savoir plus dans notre fiche sur la Gouvernance économique européenne. ↩︎
- Dans un article paru début 2025, les auteurs analysent plus de 35 000 discours prononcés par 131 banquiers centraux entre 1986 et 2023. Ils constatent une augmentation très forte des préoccupations climatiques à partir de 2015, qui sont présentes dans près d’un tiers des discours après 2021. Voir Jérôme Deyris, Davide Romelli, Emanuele Campiglio, Quand les Banques centrales s’emparent de la question du climat, The Conversation (20/02/25). ↩︎
- Pour en savoir plus, voir l’Essentiel L’approche par les risques ralentit l’action des banquiers centraux dans le domaine climatique dans le module sur la monnaie. ↩︎
- Voir ECB presents action plan to include climate change considerations in its monetary policy strategy, sur le site de la BCE (08/07/21). ↩︎
- Voir la page du site de la BCE consacrée à ce sujet. ↩︎
- Les indicateurs relatifs à la finance durable (émissions et détentions de titres de créance durables dans la zone euro) ; les indicateurs relatifs aux émissions de carbone liées aux portefeuilles des institutions financières de la zone euro ; les indicateurs relatifs aux risques physiques (catastrophes naturelles et phénomènes tels que le stress thermique et le stress hydrique) auxquels sont exposés les institutions financières de la zone euro. Voir le communiqué de presse Indicateurs de changement climatique (nov 2025). ↩︎
- Fin 2025, le rapport Nature at Risk: Implications for the Euro Area Economy and Financial Stability, ECB Occasional Paper Series n°380, expose les premiers résultats. “Dans la zone euro, environ 72% des sociétés non financières (soit près de trois millions d’entreprises), qui représentent près de 75% des prêts bancaires aux entreprises, dépendent fortement d’au moins un service écosystémique.” Les risques liés à l’eau apparaissent comme les plus importants. Voir également, Frank Elderson, The economy and banks need nature to survive (08/06/23). ↩︎
- Voir par exemple le rapport réalisé en 2026 Climate-related financial disclosures of Eurosystem assets held for monetary policy purposes and of the ECB’s foreign reserves, ECB, 2026. ↩︎
- Voir aussi ECB Environmental Statement, 2026. ↩︎
- Voir le communiqué de presse La BCE prend de nouvelles mesures visant à intégrer le changement climatique à ses opérations de politique monétaire (04/07/2022). ↩︎
- Plusieurs séries de LTRO (long-term refinancing operation) ont été lancées (en 2009, trois LTRO à 1 an ; en 2011-2012, deux LTRO à 3 ans), suivis de 3 séries de TLTRO (targeted LTRO) qui sont des prêts ciblés à 4 ans (TLTRO I en 2014, TLTRO II en 2016 et TLTRO III en 2019). ↩︎
- Dans le cadre des opérations ciblées, les banques ont pu emprunter à des taux allant jusqu’à -1%. Voir l’article En quoi consistent les opérations ciblées de refinancement à plus long terme (TLTRO) ? sur le site de la BCE. ↩︎
- Il s’agit du Securities Market Program. Voir le communiqué de presse du 10/05/2010. ↩︎
- Il s’agit des Asset purchase programmes. Lancé en octobre 2014, l’APP devient véritablement massif à partir de mars 2015 en incluant en particulier les titres de dettes publiques. ↩︎
- Avec le Pandemic emergency purchase programme (PEPP). ↩︎
- Une chaîne de valeur mondiale (CVM) comprend l’ensemble des activités interdépendantes réalisées à travers le monde par différentes entreprises pour mener un produit de sa conception à son utilisation finale (voire à sa fin de vie). Elles impliquent un très fort niveau de coordination entre les acteurs. Les CVM sont dominées par des multinationales dont dépendent de fait les autres acteurs de la chaîne. En savoir plus dans l’Essentiel sur les CVM dans notre module Mondialisation et commerce international. ↩︎
- Les achats nets sont les achats d’actifs moins les titres de dette arrivant à échéance (qui sont donc remboursés). Ils prennent fin en mars 2022 pour le programme d’urgence consécutif à la pandémie (Pandemic emergency purchase programme) et en juin 2022 pour le premier programme de QE (Asset purchase programmes). ↩︎
- Le rachat d’actifs arrivant à échéance prend fin pour le premier programme de QE (Asset purchase programmes) en juin 2023 mais continue de façon partielle pour le programme d’urgence consécutif à la pandémie (Pandemic emergency purchase programme) jusqu’à fin 2024. ↩︎
- Cela passe par l’abandon progressif des politiques non conventionnelles : non lancement de nouvelles opérations de refinancement à plus long terme (LTRO), fin des achats nets d’actifs puis des réinvestissements dans le cadre du quantitative easing. ↩︎
- La Réserve fédérale a mis fin à la contraction de son bilan le 1er décembre 2025, à 22% du PIB américain, et la Banque du Japon y conserve l’équivalent de 95% du PIB japonais. L’Eurosystème porte encore près de 40% du PIB de la zone, presque deux fois plus que la Réserve fédérale. ↩︎
- Source : Bilan consolidé annuel de l’Eurosystème. ↩︎
- La normalisation du bilan de l’Eurosystème désigne la réduction progressive de la taille du bilan. Elle passe par l’abandon progressif des politiques non conventionnelles : non lancement de nouvelles opérations de refinancement de plus long terme, fin des achats nets d’actifs puis des réinvestissement dans le cadre du Quantitative easing. ↩︎
- Voir rapport annuel de la BCE 2024, Rapport annuel 2025 et le bilan consolidé hebdomadaire de l’Eurosystème pour 2026. ↩︎
- Les réserves obligatoires sont un outil de politique monétaire : les banques sont obligées par la loi à garder un niveau minimum de liquidité sur leur compte à la Banque centrale. Dans la zone euro, ces réserves obligatoires sont calculées à hauteur de 1% d’engagements spécifiques figurant à leur bilan (surtout les dépôts de la clientèle et les titres de créance d’une durée inférieure ou égale à deux ans). En savoir plus sur le site de la BCE. ↩︎
- Les réserves obligatoires étaient auparavant rémunérées au taux principal de refinancement (c’est-à-dire le taux auquel la Banque centrale prête des liquidités aux banques). ↩︎
- Avant elles n’étaient pas rémunérées. Décision 2026/812 de la BCE du 26 mars 2026 modifiant la décision (UE) 2019/1743 concernant la rémunération des avoirs d’excédents de réserves et de certains dépôts. ↩︎
- Il s’agit bien du volume cumulée des prêts donc pas des prêts nets des remboursements. ↩︎
- Voir également le discours du 14/03/2024 d’Isabelle Schnabel, membre du directoire de la BCE. ↩︎
- Voir Banks are making billions while people struggle – the ECB needs to act, Positive Money (24/01/ 2024). ↩︎
- Voir Rapport annuel de la BCE 2024, Rapport annuel 2025 et le bilan consolidé hebdomadaire de l’Eurosystème pour 2026. ↩︎
- Les Banques centrales font des pertes car d’un côté elles perçoivent des intérêts sur des titres de dette acquis quand les taux étaient très bas, et de l’autre elles rémunèrent les réserves des banques aux taux de la facilité de dépôts qui est supérieur. La BCE a perdu 7,9 milliards d’euros en 2024 et 1,3 milliard en 2025 (États financiers de la BCE pour 2025) ; la Bundesbank 19,2 milliards en 2024, puis 8,6 milliards en 2025 (Deutsche Bundesbank, communiqués du 25 février 2025 et du 5 mars 2026) ; la Banque de France a perdu 7,7 milliards en 2024, après avoir repris 10,1 milliards sur son fonds pour risques généraux (présentation du rapport annuel 2024). ↩︎
- Voir Paul De Grauwe et Yuemei Ji, Monetary policies with fewer subsidies for banks, VoxEU/CEPR (13/03/23) et A future-fit operational framework for the European Central Bank, Positive Money Europe (18/07/24). ↩︎
- Voir Francesco Guelfi, Ishtar Sancho, Michal Dusek, Brin Rajathurai, Juan José Sánchez, The uncertain rise of windfall taxes on banks in Europe, A&O Shearman (25/02/2024) et European countries differ over windfall taxes on banks, Business Recorder (20/11/2023). ↩︎
- Une chaîne de valeur mondiale (CVM) comprend l’ensemble des activités interdépendantes réalisées à travers le monde par différentes entreprises pour mener un produit de sa conception à son utilisation finale (voire à sa fin de vie). Elles impliquent un très fort niveau de coordination entre les acteurs. Les CVM sont dominées par des multinationales dont dépendent de fait les autres acteurs de la chaîne. En savoir plus dans l’Essentiel sur les CVM dans notre module Mondialisation et commerce international. ↩︎
- Voir l’article de Frank Elderson, Europe’s fossil fuel dependence poses risks to price stability, (07/04/26) et le discours de Philippe R. lane The effectiveness and transmission of monetary policy in the euro area, (24/08/24). Tous deux sont membres du directoire de la BCE. ↩︎
- Clara Leonard, Éric Monnet, Jens van ‘t Klooster, Benjamin Braun, Inflation, chocs d’offre et la nécessité d’une politique monétaire prudente et différenciée, rapport commandé par la Commission des affaires économiques et monétaires du Parlement européen, 2026. ↩︎
- Voir un exemple dans la fiche Le poids du capital dans le prix des énergies renouvelables. ↩︎
- La BCE prend de nouvelles mesures visant à intégrer le changement climatique à ses opérations de politique monétaire (04/07/2022). ↩︎
- Depuis juin 2026 cette disposition concerne les titres de dettes (obligations) des entreprises. A partir de fin 2027, elle devrait également concerner les créances privées. Voir les communiqués de presse suivants : La BCE adaptera son dispositif de garanties afin de faire face aux risques de transition liés au climat (29/07/25) et La BCE va étendre l’utilisation de facteurs climatiques dans le dispositif de garanties de l’Eurosystème aux créances privées sur les sociétés non financières (24/07/26). ↩︎
- Voir Consolidated financial statement of the Eurosystem (by week). ↩︎