

This article is not yet available in English, you’ll find the French version below.
Souvent médiatisées lorsqu’elles dégradent la note d’un État, régulièrement critiquées lors des crises financières pour leurs erreurs ou leur manque d’anticipation, les agences de notation (AdN ou agences) n’en demeurent pas moins des acteurs incontournables du système financier. Malgré les scandales et les controverses, leur influence reste considérable. Pourquoi une telle résilience ?
Pour répondre à cette question, nous examinons dans cette fiche leur rôle, leurs méthodes et les enjeux associés à leur activité. Nous revenons également sur leur histoire, l’évolution de leur encadrement réglementaire et les critiques dont elles sont l’objet. Enfin, nous proposons une réflexion sur l’avenir de la notation financière.
NB. Dans cette fiche nous ne nous intéressons pas aux agences de notation chinoises, malgré le rôle croissant qu’elles vont certainement jouer dans les prochaines années.
Genèse – Naissance et évolution des agences de notation
Aux origines des agences de notation
Les ancêtres des agences de notation étaient des agences de renseignements économiques qui réalisaient des analyses de “fiabilité” (absence de fraude, délai de paiement, analyse crédit1, etc.) dans un but de diffusion au public ou à des clients. D’abord en France avec Vidocq (années 1830)2, puis aux États-Unis avec la Mercantile Agency (années 1840)3.
L’analyse crédit naît en même temps que la banque
“L’idée d’un système organisé de crédit remonte à l’Antiquité. En Mésopotamie, les temples servaient de dépôts sûrs et fonctionnaient comme intermédiaires entre épargnants et emprunteurs. Le Code d’Hammourabi (vers 1750 av. J.C.) encadrait déjà les taux d’intérêt, préfigurant les premières formes de régulation bancaire. Plus tard, dans la Rome antique, les argentarii assuraient les échanges monétaires et les transferts d’argent à travers l’Empire.“
Source : Une histoire de la banque : une publication éclairante à redécouvrir, Actualitté (12/08/25).
À partir du milieu du XIXe siècle, le développement rapide du réseau ferroviaire aux États-Unis a renforcé le besoin d’analyse réalisée par ces entités tierces. Ce dernier nécessitait des financements massifs, entraînant une multiplication des émissions obligataires4 et, par conséquent, un besoin croissant d’analyse financière.
Dans un contexte où les investisseurs étaient géographiquement éloignés des projets financés, il leur était difficile de vérifier directement la solidité des entreprises. Ils se sont donc appuyés sur des intermédiaires capables de collecter et synthétiser l’information. C’est dans cette logique que Henry Varnum Poor commence, dès 1860, à fournir des analyses sur la solvabilité des compagnies ferroviaires. Son activité donnera naissance à Standard & Poor’s (aujourd’hui S&P Global Ratings), officiellement créée en 1941 à la suite d’une fusion.
La notation financière à proprement parler apparaît en 1909 sous l’impulsion de John Moody, fondateur de Moody’s qui introduit un système de notation par lettres, rapidement adopté par d’autres acteurs, dont Fitch, fondée en 1913.
Depuis lors, l’évolution des agences de notation est étroitement liée aux crises financières et aux transformations du système économique. Après la Première Guerre mondiale, la reconstruction des États entraîne une forte augmentation des émissions de dette, ce qui stimule la demande de notation.
Une histoire (réglementaire) marquée par les crises financières
Cependant, la crise de 1929 remet déjà en cause leur capacité d’anticipation et fragilise leur crédibilité.
Dans les années 1970, la mondialisation et les chocs pétroliers s’accompagnent de nouvelles turbulences financières. La faillite de la banque Herstatt en 1974 conduit à la mise en place des accords de Bâle I5, marquant un premier tournant réglementaire.
Autre moment clé, l’instauration aux États-Unis, du statut de NRSRO (Nationally Recognized Statistical Rating Organization). Ce dispositif limite l’activité de notation aux acteurs agréés, renforçant mécaniquement la concentration du marché autour des trois grandes agences : Moody’s, S&P, et Fitch (les Big Three). Ce phénomène d’oligopole constitue encore aujourd’hui une caractéristique structurante du secteur.
Dans les années 2000, l’intégration des notations dans les réglementations prudentielles, notamment avec Bâle II, (adopté en 2004 puis implémenté en 2008), renforce considérablement leur rôle. Les banques peuvent désormais utiliser les notations externes pour déterminer leurs besoins en fonds propres, en conformité avec les exigences réglementaires, ce qui rend les agences indispensables au fonctionnement du système financier.
Parallèlement, plusieurs scandales majeurs — comme ceux d’Enron ou WorldCom — puis la crise des subprimes de 2007-2008 mettent en lumière leurs limites. Les agences sont alors accusées non seulement de ne pas avoir anticipé la crise, mais aussi d’y avoir contribué…
Face à ces critiques, les régulateurs interviennent. Aux États-Unis, la loi Dodd-Frank (2010) renforce la supervision des agences. En Europe, un cadre réglementaire est mis en place dès 2009 (puis renforcé en 2013)6 sous l’autorité de l’Autorité européenne des marchés financiers (AEMF). Ces réformes visent notamment à améliorer la transparence, limiter les conflits d’intérêts et réduire la dépendance excessive aux notations. Pour cela, la réglementation européenne a “imposé”7 aux émetteurs de dette (ou tiers lié) de recourir à au moins une AdN ne détenant pas plus de 10% des parts de marché de la notation (autrement dit, autre que les Big Three)8. L’intention est bonne mais dans les faits les impacts sont limités.
Enfin, en 2023, la Banque centrale européenne a reconnu pour la première fois une agence européenne indépendante des Big Three, Scope Ratings9, illustrant une volonté — encore limitée — de diversification du marché.
Le fonctionnement des agences de notation
Principes
Les agences de notation sont des entités privées dont la mission consiste à évaluer la capacité d’un emprunteur10 (ou d’un organisme emprunteur intermédiaire11) à rembourser sa dette12. Cette évaluation se matérialise par une note, exprimée sous forme de lettres.
En fournissant une information synthétique et standardisée, elles permettent aux investisseurs — banques, fonds d’investissement, institutions ou particuliers — de mieux apprécier le risque associé à un placement. Cela facilite la prise de décision et, indirectement, l’accès au financement pour les emprunteurs.
Leur analyse repose principalement sur des données financières passées, à partir desquelles elles formulent des hypothèses sur la capacité future de remboursement. Il s’agit donc, par nature, d’une estimation probabiliste, et non d’une certitude.
Méthodes
Décrivons ici l’approche générale : pour évaluer la solvabilité d’un émetteur tous azimuts, les agences appliquent le même principe, à savoir qu’elles considèrent les revenus nets (c’est-à-dire les revenus totaux déduits des charges) qui lui permettront de rembourser sa dette, relativement à un horizon de temps défini.
Ensuite, en fonction du type d’émetteur, des spécificités s’appliquent.
Cas des États
L’analyse des États présente des spécificités. Contrairement aux entreprises, ils ne peuvent pas, en théorie, faire faillite au sens classique13, puisqu’ils disposent de leviers comme la fiscalité ou, en dernier recours, le soutien de banques centrales ou d’institutions internationales.
Cela se traduit par une certaine tolérance à l’endettement, même si des défauts souverains restent possibles ; on a vu que certains États (cas de l’Argentine en 2001, de la Grèce en 2011) pouvaient se retrouver en défaut de paiement, et devoir négocier avec leurs créanciers.
Les agences examinent alors un ensemble d’indicateurs macroéconomiques et politiques :
- situation budgétaire,
- niveau de dette,
- croissance (PIB),
- politique fiscale,
- stabilité politique et sociale,
- réformes en cours (par exemple la réforme des retraites, pour ne pas la citer)
- balance commerciale
- taille du pays (ici entre en jeu la notion de too big to fail. En effet les AdN ne vont pas traiter les États-Unis ou la France de la même manière que la Grèce ou le Liban)
Cas des entreprises
Les AdN s’appuient sur un ensemble d’indicateurs financiers14 : revenus, rentabilité (résultat opérationnel), flux de trésorerie généré (cash-flow), niveau des actifs, structure de la dette ou encore gestion de la liquidité. Ces éléments sont systématiquement mis en perspective avec le niveau d’endettement afin d’en tirer différents ratios (dette/actifs, dette/capitaux propres, Debt Service Coverage Ratio (DSCR) etc.).
L’analyse diffère selon l’horizon considéré :
• à court terme, l’accent est mis sur la liquidité et la capacité à honorer les échéances immédiates ;
• à long terme, l’attention se porte davantage sur la capacité à générer des revenus récurrents.
Au-delà des données strictement financières, surtout dans le cas d’une analyse à long terme, les agences intègrent également des éléments moins quantitatifs tels que la composition des équipes dirigeantes, leur stratégie/vision, etc. mais aussi des facteurs externes : environnement économique, cadre réglementaire, dynamique sectorielle, évolution des prix des matières premières, etc. Ces éléments peuvent influencer significativement les éventuels profits futurs.
Dans certains cas, elles ont accès à des informations non publiques, notamment lorsqu’elles sont mandatées par un émetteur15. Cela peut inclure des précisions sur des données financières ou des éléments stratégiques. Elles prennent aussi en compte des aspects qualitatifs tels que la gouvernance, la qualité du management.
Les critères environnementaux et sociaux commencent également à être intégrés, même si leur poids reste encore limité.
Chaque agence à ses propres méthodes mais de grandes similitudes apparaissent.16
Cas des fonds de titrisation
Lorsqu’elles évaluent des produits issus de la titrisation17, les agences adoptent une approche plus quantitative, en raison du grand nombre d’actifs sous-jacents (c’est-à-dire de la grande quantité d’emprunteurs).
Elles analysent notamment :
- la diversité des créances,
- le taux d’impayés,
- les niveaux de loan-to-value (LTV) : montant du prêt restant dû comparé à la valeur, à date, de l’actif financé (par exemple la valeur de la maison au moment de l’emprunt)
- le ratio entre les charges d’emprunt et les revenus des emprunteurs.
- Etc.
Une particularité importante réside dans l’accès à des données détaillées mais anonymisées : les informations transmises par les banques sont souvent chiffrées afin de préserver la confidentialité des emprunteurs, conformément aux règles européennes de protection des données.
Système de notation
Le système de notation repose sur une échelle allant généralement de AAA (qualité de crédit maximale) à D (défaut).
Une note élevée indique une forte probabilité de remboursement, tandis qu’une note faible reflète un risque accru. Ce système, bien que simplifié, permet une lecture rapide et standardisée du risque.
Voici un :
Tableau récapitulatif des notations des trois principales agences de notation
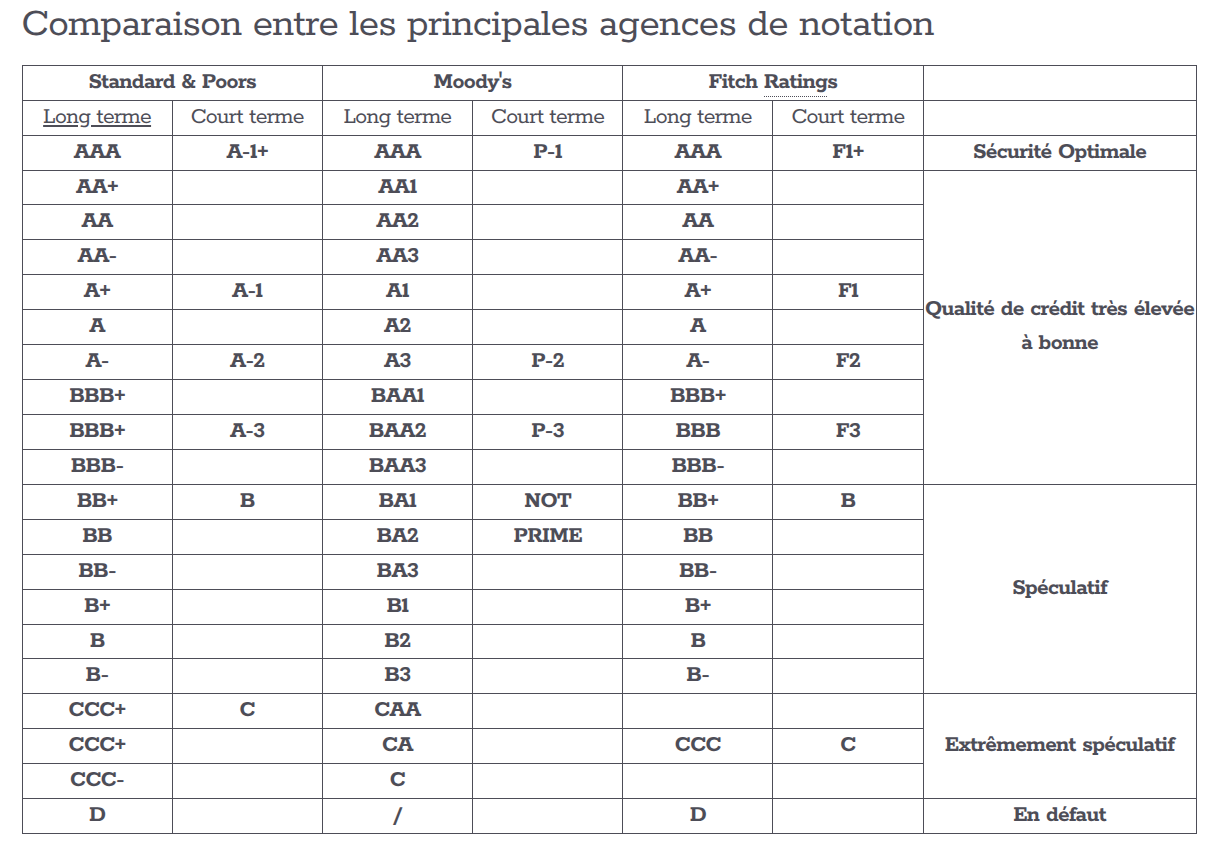
Source : Site de l’Agence Fédérale de la Dette en Belgique
À qui appartiennent les grandes agences de notation ?
Les grandes agences de notation appartiennent à des groupes privés18, souvent liés à des acteurs majeurs de la finance.
Par exemple :
• Fitch Ratings, auparavant détenue par le groupe français Fimalac, est depuis quelques années sous le giron de Hearst Corporation (groupe de médias américain) ;
• Moody’s est une société cotée, dont les principaux actionnaires incluent de grands fonds d’investissement comme, à ce jour, Berkshire Hathaway19 ;
• S&P Global Ratings (anciennement Standard & Poor’s, qui appartenait au groupe McGraw-Hill, acteur de l’édition et de l’apprentissage) est maintenant une société cotée dont les principaux détenteurs sont des fonds d’investissement.20
De manière directe ou indirecte, les fonds gérés par les grands gestionnaires d’actifs (Vanguard, BlackRock, State Street, etc.) sont souvent parmi les premiers actionnaires de plusieurs agences, ce qui alimente certaines interrogations sur les risques de conflits d’intérêts.
Un marché très concentré
En 2024, le marché de la notation de crédit était évalué à 58 milliards de dollars. Il est projeté à 77 milliards en 203221. Comme déjà noté, ce marché est très concentré. Selon un rapport de l’AEMF de 202522, les Big Three se partagent plus de 90% des parts de marché dans l’Union européenne. Certaines agences européennes (Scope Ratings, Creditreform Rating) tentent d’intégrer le marché depuis quelques années et arrivent à se positionner sur certains segments, mais restent chacune d’elles loin des 10% de parts de marché globales. Le maintien de cette position dominante des Big Three malgré les nombreuses critiques dont elles sont l’objet est la conséquence des nombreuses barrières qui freinent l’arrivée de nouveaux acteurs sur le marché de la notation : réputation des agences historiques, réglementation qui favorise les acteurs en place, standardisation des notations qui favorisent les effets de réseau, coût du changement d’agence pour les investisseurs.23
À elles seules, les Big Three des agences de notation représentaient plus de 90% du marché européen en 2025
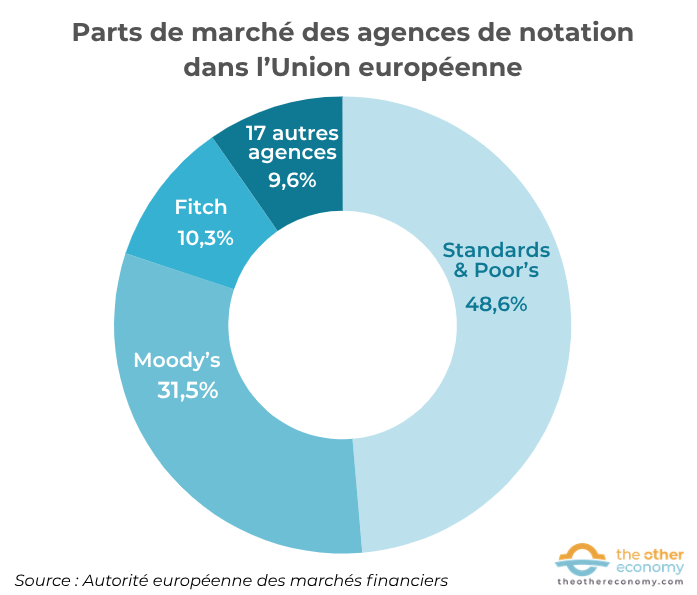
Source : CRA Market Share Report – 2025 edition, AEMF.
Le modèle économique des agences a évolué au fil du temps. Historiquement basé sur un système investisseur-payeur, il s’est progressivement transformé en modèle émetteur-payeur, dans lequel ce sont les émetteurs de dette qui rémunèrent les agences pour être notés. C’est ce qu’on appelle la “notation sollicitée”, elle génère probablement 90% à 95% des leurs revenus, le reste provenant principalement de la vente de données, d’analyses et de services financiers aux investisseurs. Par ailleurs, elles peuvent aussi noter gratuitement certains États riches comme la France, considérée comme un acteur indispensable afin d’établir une référence et leur donner de la visibilité. Les tarifs varient selon la taille et la complexité de l’opération : ils peuvent aller de quelques dizaines de milliers d’euros pour de petites structures à plusieurs centaines de milliers pour des émetteurs importants.
L’évolution vers la notation sollicitée conjuguée à la position dominante des Big Three a fortement accru leur rentabilité. Dans un rapport de 201224, le Sénat fait état d’une marge opérationnelle d’environ 40%, pour l’année 2011, supérieure à celles de secteurs très profitables tels que le luxe (LVMH affichait une marge d’environ 20% en 2022) et comparable à des entreprises telles qu’Apple ou Microsoft (respectivement 39% et 37% au premier trimestre 2012).
L’importance des agences de notation et les raisons de leur influence
Malgré leur rôle théoriquement limité à une simple « opinion », les agences de notation ont un impact concret et significatif sur les marchés financiers. Leurs évaluations influencent directement le coût de financement des emprunteurs, via les taux d’intérêt exigés par les investisseurs. Cet impact varie, toutefois, selon les cas. Pour les dettes souveraines, par exemple, les marchés anticipent souvent les évolutions en s’appuyant sur des informations publiques. Les réactions aux annonces des agences peuvent donc être limitées, sauf en cas de grande surprise.
Plusieurs facteurs complémentaires expliquent l’importance et l’influence des agences de notation.
La réduction de l’asymétrie d’information
Les agences de notation contribuent avant tout à réduire l’asymétrie d’information entre les emprunteurs (disposant d’informations sur leur propre situation financière) sollicitant des prêts et les investisseurs (qui en ont forcément peu).
Certains acteurs financiers disposent de ressources limitées pour analyser la qualité de crédit d’un émetteur. D’autres, même lorsqu’ils en ont les moyens, utilisent les notations comme un outil de comparaison ou de validation de leurs propres analyses.
Les agences bénéficient en effet d’un accès à un volume de données important (transactions, marchés, historiques sectoriels, etc.), leur conférant une vision globale. Tout comme les banques25, elles peuvent également obtenir des informations confidentielles, lorsqu’elles évaluent la solvabilité d’un émetteur ou dans le cadre de certaines opérations comme la titrisation.
En résumé, les agences jouent un rôle d’intermédiaire informationnel, en synthétisant des données souvent dispersées et techniques (d’autant plus dans les secteurs de niche). Cela permet aux investisseurs de prendre des décisions plus rapidement, tout en limitant les incertitudes.
La désintermédiation financière
Le rôle des agences s’est renforcé avec la désintermédiation financière, c’est-à-dire la montée en puissance des financements de marché au détriment du crédit bancaire traditionnel.
Autrefois, les banques occupaient une place centrale dans le financement de l’économie. Aujourd’hui, elles partagent ce rôle avec une grande diversité d’acteurs : fonds d’investissement, fonds de pension, fonds souverains, fondations etc.
Dans la zone Euro, la part de la dette des entreprises détenues par des institutions financières non bancaires résidentes est, ainsi, passée de 14% en 1999, à 37% en 2019. Cette désintermédiation est plus ou moins marquée selon les zones géographiques de financement. Aux États-Unis, les entreprises ont nettement plus recours à l’emprunt obligataire que dans la Zone euro : fin septembre 2020, la dette sous forme de titres représentait 66% de la dette totale des entreprises américaines, contre 17% dans la zone euro.26
Ces nouveaux acteurs de marché disposent de capacités de financement importantes, mais pas toujours des mêmes ressources analytiques que les banques. Ils interviennent également sur des volumes élevés et dans des délais parfois contraints.
Dans ce contexte, les agences de notation fournissent un repère utile, en particulier pour des investissements dans des secteurs moins connus ou complexes. Même les banques, pourtant historiquement spécialisées dans l’analyse du risque de crédit, y ont recours, ne serait-ce que comme point de comparaison.
Le rôle de la réglementation
L’importance des agences s’explique aussi par leur intégration progressive dans la réglementation financière.
Comme évoqué précédemment, les accords de Bâle II ont introduit l’utilisation des notations dans le calcul des exigences en fonds propres des banques. Cela a renforcé la légitimité des agences et leur rôle dans le système financier.
En parallèle, les exigences réglementaires élevées portant sur les agences en matière de moyens, de transparence et de qualité ont contribué à limiter l’entrée de nouveaux acteurs, consolidant ainsi la position dominante des grandes agences. Même si on a pu observer que la réglementation européenne avait timidement tenté d’inciter l’entrée de nouveaux acteurs.
Notons sur ce point que la relation entre pouvoirs publics et agence de notation est ambivalente : d’un côté, les États ont contribué au développement et à la légitimité des AdN via la réglementation, et de l’autre ils peuvent se retrouver en difficulté du fait de la notation des dettes souveraines27 réalisée par les agences.
Croissance du volume des dettes privées et publiques
L’augmentation massive du volume de dette mondiale constitue un autre facteur clé.
D’après le Rapport sur la dette mondiale 202528 de l’OCDE le marché mondial de la dette a atteint en 2024, 128 600 milliards de dollars. Un peu plus de la moitié de ce montant provient de la dette publique (67 000 milliards de dollars, contre 61 600 milliards pour les entreprises). Cela traduit un besoin croissant de financement à l’échelle mondiale. Cette évolution s’accompagne mécaniquement d’un besoin accru d’évaluation du risque.
Hausse de la quantité et complexité des données – une société de la notation
Enfin, leur rôle s’inscrit dans un contexte plus large de complexification de l’information.
Les montages financiers sont devenus plus sophistiqués, notamment avec le développement de produits structurés29 (incluant la titrisation) à partir des années 90. Parallèlement, la quantité d’informations disponibles — et parfois de désinformation — n’a cessé d’augmenter, notamment avec l’essor du numérique.
À cela s’ajoutent de nouveaux facteurs d’incertitude : évolutions technologiques rapides, enjeux climatiques et de ressources naturelles, y compris énergétiques, transformations économiques globales, etc.
Dans cet environnement, le recours à un tiers spécialisé permet de simplifier et structurer l’information. Les notations offrent une lecture rapide d’un risque complexe, ce qui constitue un gain de temps et un élément de garantie pour les investisseurs. Avec toutes les crises que le monde a connues, et va connaître, s’appuyer sur l’avis d’un tiers dont c’est le métier, qui dispose d’énormes moyens, même s’il est entendu que ce n’est qu’une “opinion” et qu’il peut se tromper, apparaît comme un confort.
Le phénomène de notation dépasse le seul cadre financier : la logique de notation s’est progressivement étendue à de nombreux domaines (scoring bancaire des particuliers30, consommation, services, produits, école, etc.), traduisant une tendance plus générale à s’appuyer sur des évaluations synthétiques pour orienter les décisions. Et on imagine mal comment cette tendance pourrait s’essouffler.
Les critiques adressées aux agences de notation
Les critiques adressées aux agences de notation ne datent pas d’hier. Elles se sont construites au fil des crises financières et continuent d’alimenter les débats aujourd’hui. Si leur intensité varie selon les périodes, certaines reviennent de manière récurrente.
Conflits d’intérêts et manque d’impartialité
La critique la plus fréquente concerne le modèle économique “émetteur-payeur”.
Dans ce système, ce sont les émetteurs de dette qui rémunèrent les agences pour être notés. Cette relation peut créer un biais potentiel : un émetteur pourrait être tenté de se tourner vers l’AdN qui propose la notation la plus favorable, phénomène connu sous le nom de rating shopping.31
Dans certains cas, la pression peut être implicite : une agence trop sévère risque de perdre des clients au profit de ses concurrentes. Ce mécanisme soulève donc des interrogations quant à l’indépendance réelle des notations32. Ce problème a été particulièrement mis en lumière lors de la crise financière de 2007-2008. Les agences étaient alors fortement impliquées dans la notation de produits structurés et de titrisation, un segment très rentable de leur activité. Des enquêtes ont révélé des pratiques internes (échanges d’emails etc.) visant à assouplir certains critères pour des raisons commerciales.
L’aveuglement des agences face à la crise des subprimes
La crise des subprimes trouve son origine dans le développement aux États-Unis de crédits immobiliers accordés à des personnes insolvables. Ces crédits étaient ensuite transformés en titres financiers (titrisés) qui servaient de base à la constitution de produits structurés de plus en plus complexes et opaques. Les agences de notation n’ont pas été en mesure d’alerter correctement sur les dangers posés par ces produits. Elles n’ont pas su, et comme le montre certains échanges, pas voulu évaluer correctement le risque.
Par exemple, dans un email interne rédigé en 2000, le responsable de la notation “financements structurés” de Moody’s jugeait inutile d’investir dans l’achat de données et de logiciels permettant d’améliorer la mesure du risque de crédit des instruments structurés. Les processus de notation se sont avérés de plus en plus arbitraires et opaques au fil des années, frustrant aussi bien les analystes des agences que les investisseurs, ces derniers taxant souvent les méthodologies de Moody’s et de S&P, de “boîtes noires”. Le désarroi des analystes est quant à lui résumé dans un email interne écrit par un employé de S&P en 2006 : “les agences de notation continuent de créer des monstres de plus en plus gros – le marché des CDO. Espérons que nous serons tous bien portants et à la retraite lorsque ce château de cartes s’effondrera.”
Source : Norbert Gaillard, La responsabilité éthique des agences de notation, Transversalités, 2012.
Alors que certains indicateurs macro et micro-économiques étaient alarmants, les agences ont maintenu leurs notations intactes. Le reproche est donc double : sur-notation à la mise en place de l’opération ainsi qu’une absence de réactivité dans la révision des notes durant la vie du titre.
À cela s’ajoute une autre source de conflits d’intérêts liée à la structure de l’actionnariat. Certains actionnaires peuvent détenir des participations à la fois dans des agences et dans des entités notées, ce qui alimente les critiques.
Il convient néanmoins de nuancer. Le modèle émetteur-payeur présente aussi des avantages : il a permis de développer l’activité de notation, d’accroître les ressources disponibles et, dans certains cas, d’améliorer la qualité des analyses33. Par ailleurs, comme presque partout, la crédibilité demeure un facteur important, ce qui les incite, en théorie, à préserver leur réputation.
Limites des moyens et de l’information
Les agences disposent d’un accès privilégié à l’information, mais celui-ci n’est pas sans limites.
Elles dépendent en partie des données qui leur sont fournies, qu’il s’agisse d’informations publiques ou transmises par les émetteurs. Certaines données peuvent être incomplètes, complexes, voire inexactes, notamment en cas de fraude.
Les scandales financiers des années 2000 et la crise des subprimes ont illustré cette difficulté : malgré leurs moyens, les agences n’ont pas toujours été en mesure de détecter certains signaux d’alerte.
Dans un article de 2013, l’économiste Norbert Gaillard34 a tenté de mesurer la précision des notations des États par les Big Three sur des périodes significatives, en incluant une période de crise telle que celle relative au défaut de la Grèce. Il a comparé les solvabilités avérées (pays en défaut ou non), de certains États avec les notes qui leur ont été attribuées sur des périodes de 3 ans et 5 ans. En résumé : plus une agence prévoit tôt le défaut d’un État en lui attribuant une note de “mauvaise qualité” (c’est-à-dire inférieure à BB), plus elle est précise au sens de l’étude.
Les résultats montrent que la précision des notations est légèrement dégradée en période de crise, les agences mettant plus de temps à ajuster leurs notations.
Autre point intéressant abordé dans cet article : la comparaison de précision entre les notations et les Credit Default Swap (CDS)35. Ces produits financiers apportent une autre forme d’évaluation de la probabilité de défaut d’un émetteur. En effet leur prix (ou cotation) s’ajuste en fonction de ce que pensent les acteurs intervenant sur le marché de la solvabilité d’un émetteur. À la différence des AdN, il s’agit donc directement des avis d’investisseurs/du marché, et non d’une entité tierce. L’étude menée met en lumière le fait qu’à travers ces CDS, le marché avait mieux anticipé les défauts que les AdN.
Pro-cyclicité et gestion du timing
Une autre critique importante concerne le caractère procyclique des notations.
Dans certains cas, les agences semblent suivre les évolutions du marché plutôt que les anticiper, les ajustements des notations interviennent avec un certain décalage.
Par ailleurs, sur les marchés les prix et taux d’emprunt s’ajustent dès la sortie d’un nouvel indicateur ou d’une information liée à la politique économique et sociale, et n’attendent pas que les notations paraissent (selon un calendrier semi-annuel) pour le faire. Ce sont donc plutôt les notations qui viennent confirmer des évolutions déjà intégrées dans les “prix”. En suivant les tendances plutôt qu’en les anticipant, cela les rend procycliques, même involontairement. Il y a même eu des cas où les notations de dette souveraines et les taux d’emprunt sur les marchés étaient divergents : par exemple, en septembre 2025 la France empruntait sur les marchés à un taux plus élevé que l’Italie, laissant penser que la France était moins solvable que l’Italie, alors que leur notations, convergentes en termes d’évolution (passant de BBB à BBB+ pour l’Italie et de AA à A+ pour la France) dictaient l’inverse. D’autant que la France avait, depuis la création de l’euro, toujours emprunté à un taux inférieur à celui de l’Italie.
Une plus grande réactivité poserait toutefois d’autres problèmes. Une dégradation anticipée pourrait fragiliser un émetteur en augmentant immédiatement son coût de financement, créant un effet potentiellement auto-réalisateur.
Le principal risque apparaît en cas de décalage important entre la note et la perception des marchés. Lorsqu’il y a un événement de crédit ou toute situation impactant la solvabilité d’un ou plusieurs émetteurs, et que la révision d’une notation, à la suite de cet évènement, intervient tardivement, elle peut provoquer un effet de surprise et entraîner des réactions excessives, voire des mouvements de panique, comme cela a été le cas durant les crises précédentes. L’économie comportementale permet d’approfondir ce sujet.36
Un marché fortement concentré
Porté par un lobbying historique, le secteur de la notation est marqué par une forte concentration, dominée par trois acteurs principaux.
Plusieurs facteurs expliquent cette concentration :
des barrières réglementaires élevées,
• des exigences importantes en matière de moyens,
• et une préférence des investisseurs pour des acteurs établis et reconnus.37
Même si, comme on l’a dit, certaines initiatives réglementaires visent à favoriser l’émergence de nouvelles agences, les résultats restent, pour l’instant, limités.
Cette situation d’oligopole limite la concurrence et peut réduire les incitations à innover ou à améliorer les pratiques. Elle contribue également à maintenir des niveaux de prix élevés.38
Opacité des méthodologies
Les agences communiquent sur leurs principes généraux d’analyse, comme on l’a vu dans la partie 2.2, mais restent souvent peu transparentes sur leurs méthodes détaillées.
Cette opacité s’explique en partie par la volonté de protéger leurs modèles, mais elle alimente les critiques sur le manque de lisibilité de leurs décisions.
C’est d’ailleurs ce qu’écrit un gestionnaire d’analyse senior à un de ses collègues dans un email envoyé à un de ses collègues le 14 mars 2007.
“Nos critères publiés [concernant les procédures de notation des produits structurés] dans leur état actuel sont un peu trop complexes et un peu trop éparpillés pour être véritablement répertoriés et appréhendés. Ce serait peut-être aller un peu loin que de dire que nous sommes en conformité avec ces critères car notre approche de la notation de la FS [Finance Structurée] est, par essence, flexible et subjective alors que la majeure partie de nos critères/procédures écrits sont détaillés et prescriptifs. Si nous devions faire un inventaire de l’ensemble de nos critères et passer en revue toutes les zones dans lesquelles ils sont périmés ou inexacts, cela demanderait un travail colossal.”39
La notation comporte en effet une part d’arbitraire et une dimension subjective : elle repose sur des hypothèses, des choix méthodologiques et des jugements d’experts. Notons par ailleurs que la notation financière fait l’impasse sur certaines dimensions qui peuvent pourtant avoir un impact sur la pérennité économique des émetteurs de dettes comme les impacts et dépendances sociales et environnementales qui sont relégués à l’évaluation extra-financière.
Des sanctions jugées insuffisantes
À la suite de la crise financière de 2007-2008 et de la remise en cause de la pertinence et fiabilité des notations40, les États-Unis et l’Union européenne ont mis en place un cadre législatif41 visant à restreindre l’emprise des agences, accroître la concurrence entre elles ainsi que la transparence des notations. Il s’agissait également de réglementer leurs activités et de sanctionner les éventuels manquements. Depuis, des amendes ont été prononcées, notamment pour des manquements liés aux conflits d’intérêt, mais elles restent modestes comparées à la taille du secteur. Fitch, en 2019, a écopé d’une amende de l’European Securities and Markets Authority (ESMA) d’un peu plus de 5 millions pour ce motif. En 2021, Moody’s est sanctionnée pour environ 4 millions d’euros. En 2024, c’est Scope, l’agence de notation allemande, qui se voit infligée une amende de plus de 2 millions d’euros.
D’autres sanctions42 ont également concerné des questions de gouvernance ou de protection des données, signe d’une surveillance accrue. Toutefois, beaucoup estiment que ces mesures restent insuffisantes pour responsabiliser pleinement les agences. Certains auteurs appellent ainsi à un régime de responsabilité civile élargie43 afin d’éviter que les agences ne se cachent derrière des clauses limitatives voire exclusives de responsabilité, et/ou en rappelant que les notations ne sont ni plus ni moins que des opinions.
Mais si on prend un peu de recul n’est-ce pas le secteur financier dans son ensemble qui n’est pas assez sanctionné ?
Conclusion
Au fil de cette fiche, il apparaît que les agences de notation occupent une place à la fois centrale et contestée dans le système financier.
Leur importance repose sur plusieurs facteurs complémentaires : une évolution réglementaire institutionnalisant leur position, le développement de la désintermédiation financière amplifiant le besoin d’information des investisseurs sur des marchés devenus de plus en plus larges et complexes, ainsi que la croissance continue du volume de dette à l’échelle mondiale. À cela s’ajoute leur capacité à collecter, analyser et synthétiser une quantité considérable d’informations.
Dans le même temps, leurs limites sont bien identifiées. Leur fiabilité s’efface en période de crise, leurs méthodologies restent en partie opaques, et les conflits d’intérêts liés à leur modèle économique suscitent des interrogations persistantes. Les critiques formulées à leur encontre apparaissent donc, dans l’ensemble, fondées, même si elles doivent être parfois nuancées.
Leur impact varie également selon les cas. Si les notations influencent clairement les conditions de financement, notamment pour les acteurs privés, leur effet sur les dettes souveraines est parfois plus limité, les marchés ayant souvent déjà intégré l’information disponible. Dans certains cas, les agences semblent davantage suivre les évolutions du marché, plutôt que de les anticiper.
Par ailleurs, on a vu que le secteur se caractérise dès l’origine par une forte concentration. Les exigences réglementaires, en cherchant à renforcer la qualité des analyses, contribuent aussi à élever les barrières à l’entrée et à consolider la position des acteurs dominants. Les tentatives d’ouverture du marché ont jusqu’à présent été vaines. Dès lors, une question centrale demeure : comment faire évoluer ce modèle pour répondre aux critiques sans fragiliser les équilibres existants ?
Les pistes de réflexion sont nombreuses. Certaines propositions visent à introduire des intermédiaires entre les émetteurs et les agences afin de limiter les conflits d’intérêts. D’autres suggèrent de réduire le rôle des notations dans la réglementation financière, notamment dans le calcul des exigences prudentielles. Cependant, ces solutions soulèvent elles-mêmes des interrogations. Supprimer ou réduire le recours aux notations ne ferait-il pas que déplacer le problème vers d’autres indicateurs de risque, potentiellement plus volatils ou moins encadrés (tels que les écarts de taux, appelés “spreads“, ou les CDS) ? De même, une intervention accrue des régulateurs pourrait améliorer la transparence, mais au risque de complexifier davantage le système.
L’évolution de cette industrie semble donc devoir passer par une approche progressive et collective, impliquant à la fois les régulateurs, les agences, les investisseurs et les émetteurs.
Ainsi, les agences de notation demeurent prises dans une tension structurelle : entre nécessité d’informer, risque d’influencer et difficulté à anticiper.
Malgré leurs imperfections, elles continuent de jouer un rôle clé, reflet d’un besoin profond des marchés : celui de disposer de repères dans un environnement incertain et de plus en plus complexe. La question relève donc bien plus fondamentalement de la régulation et de la limitation du pouvoir des marchés financiers et de l’ensemble des acteurs qui y agissent dont font partie les agences de notation.
Pour en savoir plus
- Norbert Gaillard, La responsabilité éthique des agences de notation, Transversalités, 2012.
- Farouk Bellil, Pour une responsabilité civile européenne élargie des agences de notation de crédit, Les Annales de droit, 2019.
- Christine Zumello, L’intermédiation en question (chapitre 6 sur les agences de notation), Presses Sorbonne Nouvelle, 2011.
- Oussama Ben Hmiden, Moody’s, Standard & Poor’s, Fitch… plongée au cœur du pouvoir des agences de notation, The Conversation (01/06/2024).
- Aline Darbellay et Frank Partnoy, Agences de notation et conflits d’intérêts, Revue d’économie financière, 2012.
- Frédéric Schneider, Les agences de notation et les pouvoirs publics, Revue du droit public, 2015.
- Agence de notation : pour une profession réglementée, Rapport d’information n°598 du Sénat, 2012.
- Arielle Colonomos, La notation financière des États – Une question de réputation, Communications, 2013.
- Évaluation de la capacité d’une entreprise à rembourser ses dettes. ↩︎
- Voir Ariel Colonomos, La notation financière des États, Communications, 2013. ↩︎
- Voir Frédéric Schneider, Les agences de notation et les pouvoirs publics, Revue du droit public, 2015. ↩︎
- Une obligation est un titre financier émis par un acteur économique (État, entreprise) afin d’emprunter de l’argent auprès d’investisseurs. Pour en savoir plus sur les modalité d’émissions obligataires pour les États voir le module dette et déficit publics. ↩︎
- MISSING NOTE: comite-bale ↩︎
- Voir le Règlement n° 1060/2009 sur les agences de notation de crédit et sa modification par le réglement n°462/2013. ↩︎
- Les banques peuvent ne pas respecter cette règle si elles le justifient, par exemple en pointant du doigt le manque de fiabilité de la méthode ou analyse de la plus petite agence. ↩︎
- Voir Règlement sur les agences de notation de crédit focus sur l’encadrement du recours par les émetteurs à plusieurs agences de notation, Cabinet Francis Lefebvre, (4/10/24). ↩︎
- Voir La BCE accepte Scope Ratings dans le dispositif d’évaluation du crédit de l’Eurosystème, Banque de France (10/11/2023). ↩︎
- Celui-ci peut être un État, une collectivité territoriale, une entreprise. Dans le cadre d’organisme emprunteur intermédiaire, les emprunteurs finaux peuvent être des particuliers. ↩︎
- L’organisme emprunteur intermédiaire est l’interface entre les investisseurs d’un côté et un ensemble de créances ou de prêts/obligations de l’autre. Exemple : un fonds de titrisation (FCT en France ou SPV dans les pays anglo-saxons), ou encore un financement structuré. Cette structure est le plus souvent créée par des banques. Pour en savoir plus sur la titrisation, voir notre fiche sur le sujet. ↩︎
- Cela peut concerner la dette globale d’un acteur ou une obligation spécifique. Par exemple, pour une entreprise cela peut être une obligation finançant ses besoins de développement ; pour la France une Obligation Assimilée au Trésor (OAT) finançant son déficit, pour une collectivité territoriale une obligation finançant des projets d’infrastructures. ↩︎
- Un État peut faire défaut sur sa dette, c’est-à-dire qu’il refuse ou ne peut plus honorer les échéances de remboursement de sa dette ou payer les intérêts. Il existe bien des États faillis mais il s’agit d’États qui ont perdu le contrôle sur une partie significative de leur territoire, ce qui va bien au-delà de la seule question de ne pouvoir honorer sa dette. Voir la définition sur le site de Géoconfluences. ↩︎
- Pour plus d’éléments concernant les finances/ la comptabilité d’une entreprise, voir le module l’Entreprise et sa comptabilité. ↩︎
- On parle alors de “notation sollicitée”; plus d’explications dans la partie 2.5. ↩︎
- Voir par exemple le Guide to Credit Rating Essentials de S&P ou leur page web dédiée à ce sujet. ↩︎
- MISSING NOTE: titrisation ↩︎
- Thèse en philosophie de Sabrina Abib, Fonctions de gouvernement et enjeux éthiques des normes tirées de la référence aux marchés financiers, Université Panthéon-Sorbonne, 2018. ↩︎
- Voir Qui possède Moody’s ? Principaux actionnaires et opérations d’initiés récentes, Nikko Henson, 2025. ↩︎
- Voir le site marketscreener.com pour plus de précisions sur l’actionnariat de S&P Global Ratings. ↩︎
- Pour plus de précisions, lire : Credit Rating Market Size And Forecast, Verified Market Research, mars 2026. ↩︎
- CRA Market Share Report – 2025 edition, AEMF (Autorité européenne des marchés financiers, ESMA en anglais). ↩︎
- Valérie Lelièvre, Moody’s, S&P, Fitch : pourquoi l’oligopole résiste malgré trente ans de critiques ?, The Conversation (15/09/2026). ↩︎
- Agences de notation: pour une profession réglementée, Rapport d’information du Sénat n°598 (18/06/2012). ↩︎
- Notons cependant que les banques détiennent parfois des informations plus détaillées que les AdN du fait de la relation privilégiée qu’elles tissent avec leurs emprunteurs. ↩︎
- Céline Choulet, Laurent Quignon, Analyse comparée de l’intermédiation financière dans la zone euro et aux États-Unis, Revue d’Économie Financière, 2021. ↩︎
- Frédéric Schneider, Les agences de notation et les pouvoirs publics, Revue du droit public, 2015. ↩︎
- Contrairement à ce que laisse penser son nom, ce rapport ne traite pas de la dette globale mais uniquement de la dette négociable, celle contractée sous forme d’instruments financiers échangeables sur les marchés financiers (telles les obligations). Il n’aborde pas la question du crédit bancaire qui est une forme importante de dette pour les entreprises et quasiment la seule forme de dette pour les ménages. ↩︎
- “Un produit structuré est un placement (fonds d’investissement, obligation, etc.) dont la valeur dépend de l’évolution d’un ou plusieurs actifs financiers (une action, un indice boursier, etc.) selon une formule de calcul connue lors de la souscription. Par exemple : un placement d’une durée de 4 ans, assortie d’une garantie sur le capital placé au bout des 4 années, et dont la performance finale sera égale à 50% de l’évolution de l’indice CAC 40 durant ces 4 années.” Définition de l’AMF. ↩︎
- Le scoring bancaire est appliqué aux particuliers par les banques afin de mesurer le risque lié à un emprunteur avant de lui accorder un crédit. Les critères concernent aussi bien la situation professionnelle que personnelle, le montant des éventuels autres crédits, etc. Dû à un recours au crédit plus important, le principe de scoring aux particuliers va même un peu plus loin aux États-Unis en ayant recours aux agences d’évaluation du crédit (autres que les AdN évoquées dans cette fiche). ↩︎
- Pour en savoir plus voir Le phénomène et le problème de l’achat d’évaluation et comment l’éviter, Faster capital (11/05/2026). ↩︎
- Aline Darbellay et Frank Partnoy, Agences de notation et conflits d’intérêts, Revue d’Economie Financière, 2012. ↩︎
- Voir les explications de Oussama Ben Hmiden, Moody’s, Standard & Poor’s, Fitch… plongée au cœur du pouvoir des agences de notation, The Conversation (01/06/2024). ↩︎
- Norbert Gaillard, Credit rating agencies and the Eurozone Crisis: What is the value of sovereign ratings?, Centre for Economic Policy Research, 2013. ↩︎
- A CDS (credit default swap) is a financial derivative that functions as an insurance contract against the default of a debt issuer (a company, a government, etc.). The buyer of the CDS agrees to pay a periodic premium. The seller agrees to compensate the buyer if an event specified in the contract occurs (for example, the default of the debt issuer covered by the CDS). They can be used to hedge against the risk of default but can also be used for purely speculative purposes. It is possible to purchase CDSs even without holding the debt security covered by the insurance contract (this is referred to as a “naked CDS”). CDSs acted as amplifiers during the subprime crisis (2007) and the eurozone crisis (2010–2012). ↩︎
- Pour aller plus loin, voir Marie-Hélène Broihanne et Gunther Capelle-Blancard, Richard Thaler ou comment la finance est devenue comportementale, Revue d’Economie Politique, 2018. ↩︎
- La place occupée par les agences aujourd’hui s’explique en grande partie par la volonté et l’habitude des investisseurs de disposer des notes financières provenant des principales agences, et ce depuis plus d’un siècle. Voir Oussama Ben Hmiden, Moody’s, Standard & Poor’s, Fitch… plongée au cœur du pouvoir des agences de notation, The Conversation (01/06/24). ↩︎
- Pour en savoir plus sur les problèmes posés par la concentration des marchés voir notre module Marchés, prix et concurrence. ↩︎
- Extrait de l’édition 2008 du rapport annuel de la Securities and Exchange Commission (le gendarme américain des marchés financiers) sur les Nationally Recognized Statistical Rating Organizations (agences de notations agréées), cité dans le chapitre 6 du livre de Christine Zumello, L’intermédiation en question, Presses Sorbonne Nouvelle, 2011. ↩︎
- Voir par exemple Les agences de notation sont-elles fiables, France Culture (12/09/2025). ↩︎
- Il s’agit du Dodd-Franck Act adopté en juillet 2010 par le Congrès américain et, dans l’Union européenne, du Règlement n° 1060/2009 sur les agences de notation de crédit et sa modification par le règlement n°462/2013. ↩︎
- Voir Moody’s, S&P, Fitch… les géants de la notation financière doivent payer une lourde amende, Capital (04/09/2024). ↩︎
- Farouk Bellil, Pour une responsabilité civile européenne élargie des agences de notation de crédit, Les Annales de droit, 2019. ↩︎